Lizingas ar pirkimas 2026?
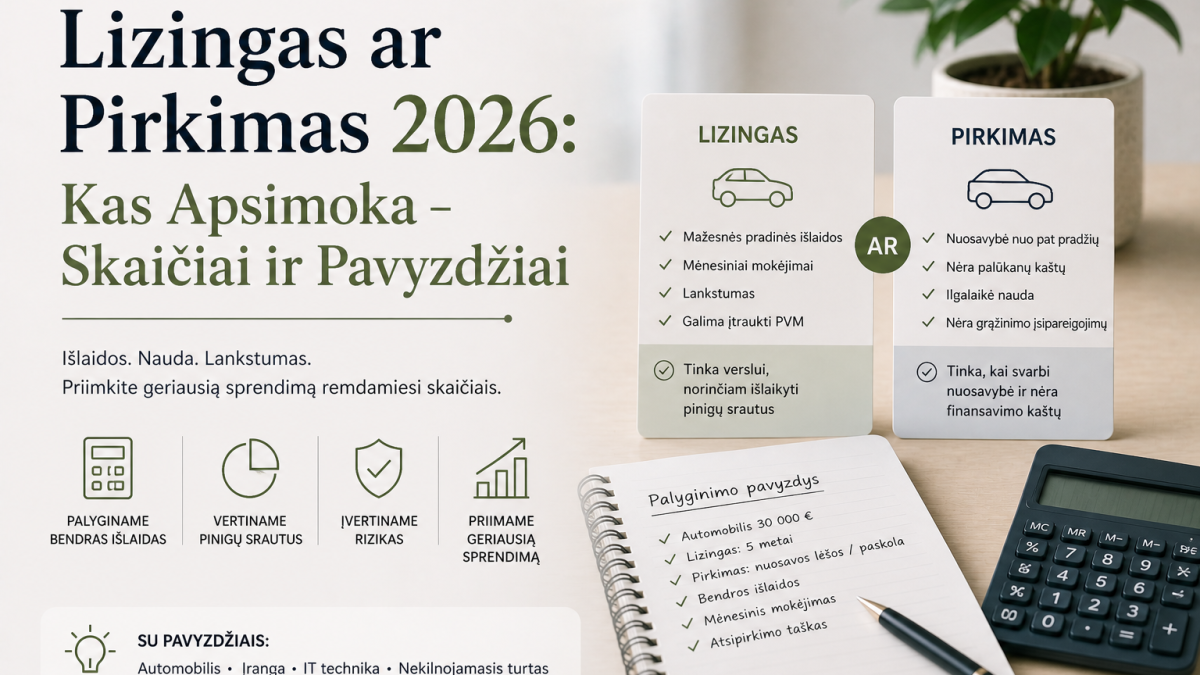
Lizingas ar pirkimas – tai klausimas, su kuriuo susiduria daugelis lietuvių perkant automobilį, techniką ar net nekilnojamąjį turtą. Abu variantai turi privalumų ir trūkumų, o teisingas atsakymas priklauso nuo konkrečios situacijos. Šiame straipsnyje pateikiame detalų palyginimą su realiais skaičiais.
Kas yra lizingas?
Lizingas (finansinė nuoma) – tai susitarimas, pagal kurį naudojatės daiktu mokėdami periodines įmokas, tačiau daiktas oficialiai priklauso lizingo bendrovei. Pasibaigus sutarčiai, galite: išpirkti daiktą už likutinę vertę, grąžinti ir paimti naują, arba pratęsti lizingą.
Lizingas skiriasi nuo pirkimo paskola tuo, kad paskola daiktas iš karto tampa jūsų nuosavybe, o lizinge – tik pasibaigus sutarčiai.
Automobilio lizingas vs pirkimas paskola: skaičiai
Pavyzdys: 25 000 € naujas automobilis, 5 metų terminas.
| Parametras | Lizingas (10% pradinis) | Vartojimo paskola (0% pradinis) |
|---|---|---|
| Pradinis įnašas | 2 500 € | 0 € |
| Finansuojama suma | 22 500 € | 25 000 € |
| BVKKMN | 5% | 4% (Altero) |
| Mėnesinė įmoka | ~390 € + likutinė | ~461 € |
| Likutinė vertė (30%) | 7 500 € | – |
| Bendra kaina (be likutinės) | ~23 400 € + 2 500 € | ~27 660 € |
| Nuosavybė iš karto | Ne | Taip |
Lizingas atrodo pigiau mėnesine įmoka, tačiau reikia atsiminti likutinę vertę – ją dar reikės sumokėti arba grąžinti automobilį. Lyginant bendrą išlaidų sumą – ne visada akivaizdu kas pigiau be tikslaus skaičiavimo.
Kada lizingas apsimoka?
- Perkate naują brangų automobilį (virš 20 000 €) iš salono.
- Esate juridinis asmuo ir galite atskaityti PVM (21% nuo vertės).
- Norite mažesnės mėnesinės įmokos ir planuojate keisti automobilį kas 3–5 metus.
- Neturite pradinio įnašo ar norite jį minimalizuoti.
- Vertinate papildomus privalumus – garantija, priežiūra lizingo pakete.
Kada geriau pirkti (vartojimo paskola ar grynaisiais)?
- Perkate naudotą automobilį iš privačių asmenų.
- Norite iš karto turėti visišką nuosavybę be apribojimų.
- Planuojate laikyti automobilį ilgiau nei 7–10 metų.
- Norite modifikuoti automobilį (lizinge tai apribota).
- Geriausia situacija – pirkimas grynaisiais be jokių finansavimo išlaidų.
Buitinės technikos lizingas – ar verta?
Parduotuvės dažnai siūlo buitinės technikos lizingą – dažnai reklamuojamą kaip ‘0% palūkanos’. Tačiau atidžiau žiūrint:
- ‘0% lizingas’ dažnai reiškia, kad palūkanos jau įskaičiuotos į pardavimo kainą.
- Parduotuvės gali neleisti derėtis dėl kainos perkant lizingu (o perkant grynaisiais – galite).
- Mažoms sumoms (iki 500–1 000 €) – paprasčiau sumokėti iš karto arba naudoti kredito kortelę per lengvatinį laikotarpį.
NT lizingas vs hipoteka
Lietuvoje NT lizingas nėra plačiai paplitęs – populiaresnė hipoteka. Tačiau kai kurios lizingo bendrovės siūlo komercinės NT lizingą verslui. Pagrindinis skirtumas: hipoteka – NT iš karto jūsų, lizingas – tik po sutarties pabaigos.
Dažnai užduodami klausimai (DUK)
Ne visada. Priklauso nuo palūkanų normos, pradinio įnašo ir likutinės vertės. Juridiniams asmenims lizingas gali būti reikšmingai pigesnis dėl PVM atskaitymo. Fiziniams asmenims – dažnai panašu arba paskola pigiau, ypač naudotiems automobiliams.
Taip, tačiau dažnai taikoma ankstyvo nutraukimo bauda (1–3% likusio likučio). Prieš pasirašant sutartį, patikrinkite nutraukimo sąlygas.
Teoriškai daiktas priklauso lizingo bendrovei. Praktikoje, bankroto atveju, jūsų teisės yra apsaugotos – turite pirmumo teisę išpirkti daiktą. Tačiau tai sudėtinga – rinkitės patikimas, didelias lizingo bendroves.
Taip, kai kurios bendrovės leidžia refinansuoti lizingą – perkelti į kitą bendrovę su geresnėmis sąlygomis. Tai panašu į paskolų refinansavimą.