Kas nėra apdrausta jūsų būsto draudimu – ir kodėl tai svarbu

Būsto draudimas: tikri ir tariami saugumai
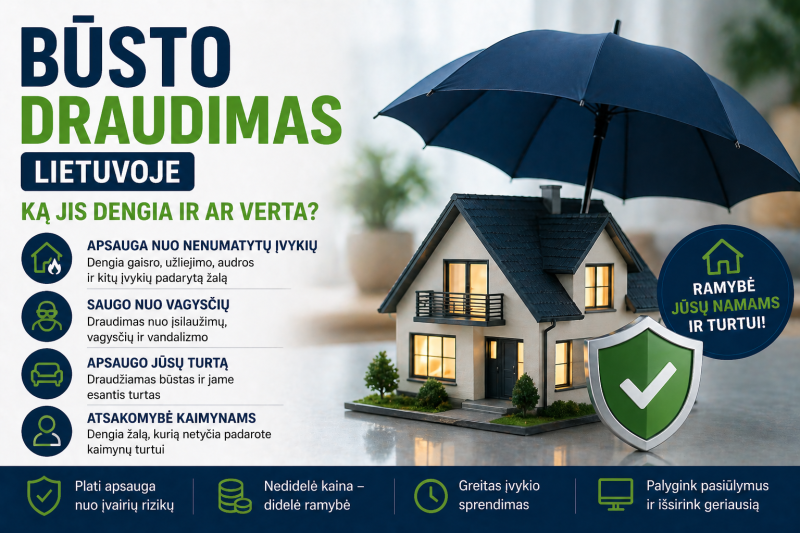
Daugelis lietuvių, turinčių būsto draudimą, jaučiasi saugiai. „Jei kas nors atsitiks – draudimas padengs.” Tačiau draudimo išmokos atsisakymo atvejai rodo kitą tikrovę: žmonės sužino apie draudimo išimtis ne perskaičiusi polisą, o tada kai įvykis jau atsitiko ir draudikas atsisako mokėti.
Šiame straipsnyje – dažniausios situacijos, kai būsto draudimas NEMOKA, net jei bute ar name patiriama reikšminga žala.
Ko standartinis būsto draudimas paprastai nedengia
1. Potvyniai iš išorės (išskyrus vandentiekio avariją)
Tai viena labiausiai klaidinančių situacijų. Standartinis būsto draudimas paprastai dengia žalą nuo vandens, patekusio iš vidaus – susprogo vamzdis, gedimas su vandentiekio sistema. Tačiau potvynis dėl lietaus, kylančio požeminio vandens ar netoliese esančio vandens telkinio išsiliejimo – tai atskira rizika, kuri paprastai reikalauja atskiro „potvynių draudimo” dangos.
Klimato pokyčiai daro šią riziką vis aktualesnę. Patikrinkite savo polisą: ar jis dengia potvynio (ne vandentiekio) žalą?
2. Žemės drebėjimai ir kiti „gamtiniai kataklizmai”
Lietuvoje žemės drebėjimai yra reti, tačiau kai kurios kitos katastrofos (žaibas ir jo sukelti gaisrai, audros) gali būti apibrėžtos specifiškai. Svarbu tikrinti, kaip polise apibrėžiamos „stichinės nelaimės” ir kokios konkrečiai yra dengiamos.
3. Susidėvėjimas ir nuolatinės problemos
Draudimas dengia netikėtus, ūmius įvykius – ne lėtinį susidėvėjimą. Jei vamzdžiai „seno amžiaus” pradėjo prakaituoti ir teka, stogo danga senkai buvo remontuota ir prasidėjo nutekėjimai, langų rėmai trūnija dėl ilgalaikio drėgmės poveikio – tai nėra draudiminiai įvykiai. Tai normalaus turto senėjimo pasekmės, kurias savininkas turi prižiūrėti.
4. Žala dėl neremontuotos instaliacijos
Panašiai – jei elektros instaliacija buvo žinomai sena ir nesaugi, ir dėl to kilo gaisras, draudikas gali atsisakyti mokėti, argumentuodamas, kad savininkas žinojo apie riziką ir jos nešalino.
5. Nuomininko padaryta žala (be papildomo dengimo)
Jei nuomojate turtą ir nuomininkas padaro žalą (sugadina baldus, kelia gaisro pavojų, apgadina sienas), standartinis būsto draudimas paprastai šios žalos nedengia. Nuomotojams reikalingas specialus nuomotojų draudimas arba papildomas turto dengimas.
6. Vertingi daiktai viršijantys limite
Daugelis būsto draudimų turi turto draudimo limitą (pvz., 10 000 € arba 20 000 € visiems daiktams). Jei jūsų namuose yra brangus meno kūrinys, brangakmeniai, profesionali fotografinė įranga ar kiti vertingi objektai – jie gali viršyti bendrą limitą arba reikalauti specialaus „brangių daiktų” draudimo priedo.
7. Verslo turtas namuose
Jei dirbate iš namų ir namuose laikote verslo įrangą (kompiuteriai, serveriai, specializuota įranga), standartinis būsto draudimas gali neapimti verslo turto. Tai ypač aktualu freelanceriams ir nuotolinio darbo specialistams.
8. Nesankcionuotas kaimynų žalos atlyginimas
Jei jūsų bute įvyko vandentiekio avarija ir aplietas kaimyno butas žemiau – kaip tai reguliuojama? Civilinės atsakomybės draudimas, kuris kartais yra büsto draudimo dalis, turėtų padengti šią žalą, tačiau sąlygos skiriasi. Patikrinkite, ar jūsų polise yra CA (civilinės atsakomybės) draudimo dalis.
Grynoji ir pilna KASKO principas: būsto draudimui taip pat taikomas
Kaip automobilių draudime yra skirtumai tarp skirtingų dangos lygių, taip ir būsto draudime yra „bazinis” ir „išplėstinis” dangos lygiai. Bazinis paprastai dengia tik labiausiai paplitusius rizikos veiksnius (gaisras, vandentiekio avarija, vagystė). Išplėstinis – daugiau rizikų, didesni limitai, mažesni franšizai.
Ką daryti: pratinimosi peržiūros planas
1 žingsnis: Raskite ir perskaitykite savo polisą
Daugelis žmonių neturi lengvai randamos poliso kopijos. Kreipkitės į draudiką ir gaukite naujausią poliso kopiją. Ypatingą dėmesį skirkite „Draudiminiai įvykiai” ir „Išimtys” skyriams.
2 žingsnis: Patikrinkite draudimo sumas
Ar jūsų būsto draudimo suma atitinka realią turto vertę? Dėl NT kainų augimo gali būti, kad pirkote draudimą prieš 5 metus, kai turtas kainavo mažiau – ir dabar jis draudžiamas per mažai.
3 žingsnis: Identifikuokite rizikas, kurios jums aktualios
Gyvename senname name su sena instaliacija? Potvynio rizikos zona? Nuomojame turtą? Kiekvienai situacijai – specifiniai draudimo klausimai.
4 žingsnis: Pasikalbėkite su draudiku
Draudimo agentai privalo atsakyti į jūsų klausimus. Paklauskite konkrečiai: „Jei mano kaimynas aplieja savo butą ir žala patenka į mano – ar aš esu draustas?” Gaukite aiškų atsakymą – pageidautina raštu.
Kaip sutaupyti ant būsto draudimo neprarandant dengimo?
Dažnai žmonės sutaupo pirkdami pigiausią polisą – ir praranda dengimą, kuris jiems reikalingas. Geresnė strategija:
- Pasirinkite didesnį franšizą (suma, kurią mokate jūs įvykio atveju) – tai sumažina draudimo mokestį, bet išlaiko svarbius dengimus
- Lyginukite kelis draudikus pagal dengimo apimtį, ne tik kainą
- Sujunkite būsto ir automobilio draudimus pas vieną draudiką – dažnai suteikia nuolaidą
Išvada: draudimas veikia tik tada, kai jį supranti
Būsto draudimas yra finansinis barjeras nuo katastrofų – bet tik tada, kai tikrai žinote, ką jis dengia. Perskaityti savo polisą, suprasti išimtis ir kartą per metus peržiūrėti dengimą – tai 30 minučių investicija, galinti apsaugoti nuo dešimčių tūkstančių eurų netikėtų išlaidų.
Neatidėliokite šio patikrinimo iki tada, kai jo jau bus per vėlu.