Lizingas ar paskola automobiliui 2026: kas pigiau ir kas geriau?
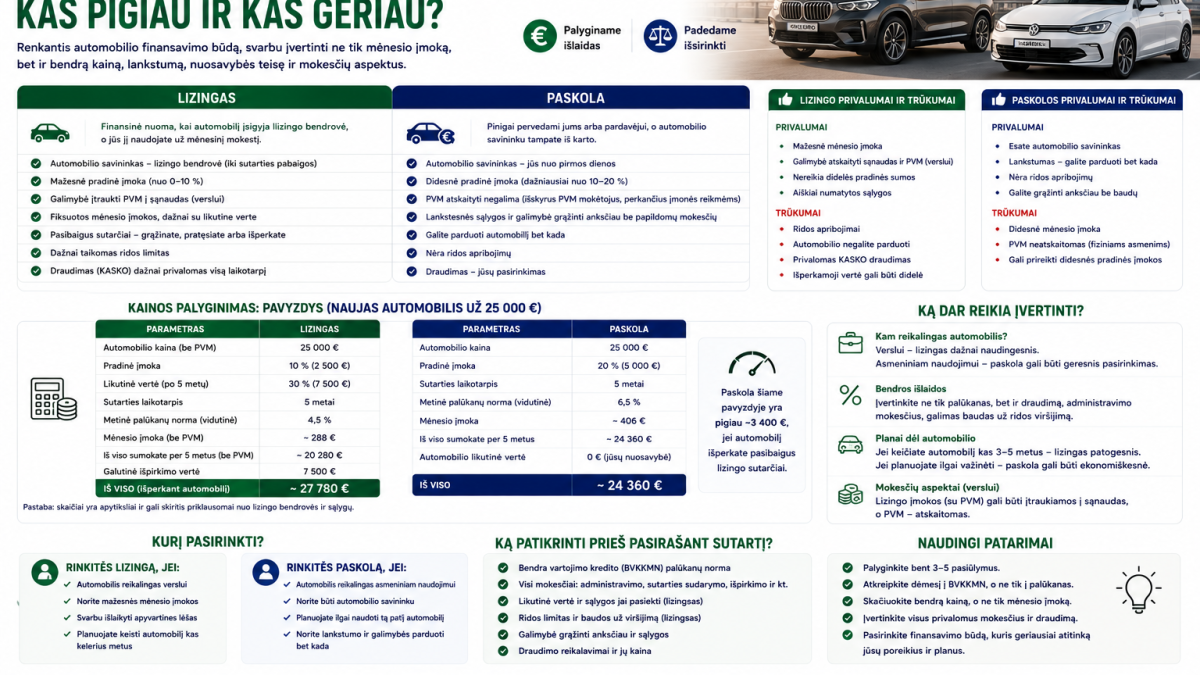
Automobilio pirkimas – vienas dažniausių finansinių sprendimų, kuriame žmonės klysta. Dileriai aktyviai siūlo lizingą, bankai – paskolas. Skirtumas tarp šių dviejų – ne tik formalus, bet ir finansiškai reikšmingas.
Kas yra lizingas?
Lizingas – tai turto nuoma su galimybe jį įsigyti pabaigoje. Lizingo laikotarpiu automobilis priklauso lizingo bendrovei, ne jums. Mokate mėnesines įmokas, o pabaigoje galite automobilio nebeimti arba sumokėti liekaną.
Kas yra automobilio paskola?
Automobilio paskola – tai banko suteikta suma automobiliui įsigyti. Automobilis iš karto tampa jūsų nuosavybe. Mokate grąžinimo įmokas su palūkanomis.
Palyginimas
| Kriterijus | Lizingas | Paskola |
|---|---|---|
| Automobilio nuosavybė | Lizingo bendrovė | Jūs nuo pradžių |
| Mėnesinė įmoka | Dažnai mažesnė | Dažnai didesnė |
| Bendra kaina | Dažnai brangiau | Dažnai pigiau |
| Rida | Ribota | Neribota |
| PVM grąžinimas | Galimas verslui | Negalimas |
Kada lizingas pranašesnis?
- Jei esate verslas ir galite atsiskaityti PVM
- Jei norite vairuoti naują automobilį kas 3–4 metus
- Jei svarbiausia maža mėnesinė įmoka
Kada paskola pranašesnė?
- Jei perkate asmeniniam naudojimui
- Jei važiuosite daug (viršysite lizingo ridos limitą)
- Jei planuojate automobilį laikyti ilgiau nei 5 metus
Realus pavyzdys: 20 000 € automobilis
Lizingas (3 m., 20% pradinis): ~350 €/mėn. + 5 000 € liekaną pabaigoje. Bendra kaina: ~22 600 €.
Paskola (5 m., 8% BVKKMN, 20% pradinis): ~325 €/mėn. Bendra kaina: ~23 500 €. Bet automobilis jūsų nuo pirmos dienos.
Papildomi lizingo mokesčiai
- KASKO draudimas – dažniausiai privalomas visą lizingo laikotarpį
- Viršytos ridos mokesčiai (0,05–0,20 € už km)
- Grąžinimo mokesčiai dėl dėvėjimo


