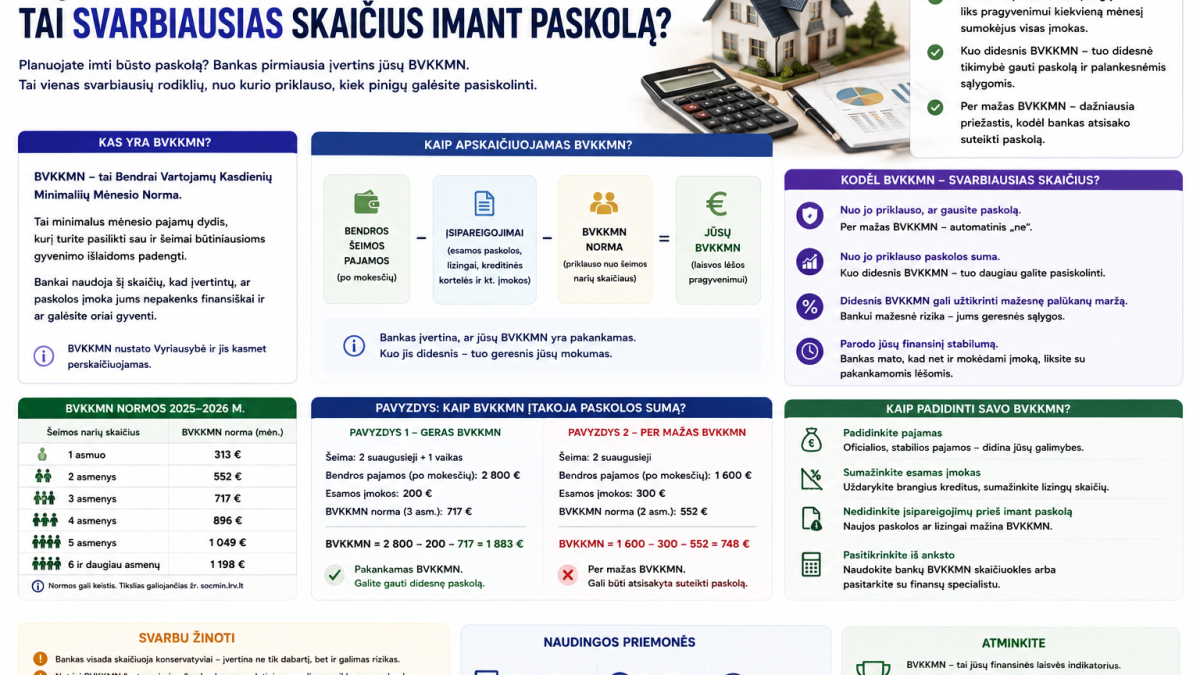
Ką reiškia BVKKMN ir kodėl tai svarbiausias skaičius imant paskolą?
Reklamose matote: „paskola nuo 5,9%”. Bet BVKKMN gali būti 12%, 20% ar daugiau. Kas šis skaičius ir kodėl jis svarbesnis nei reklamuojama norma?
BVKKMN – kas tai?
Bendra Vartojimo Kredito Kainos Metinė Norma (angl. APR). Visos paskolos išlaidų suvestinė: palūkanos + administravimo mokesčiai + sutarties mokesčiai + privalomas draudimas.
Kodėl svarbiau nei palūkanų norma?
Bankas siūlo 5% palūkanas, bet prideda 2% administravimo mokestį, 1% sutarties mokestį ir privalomą draudimą. BVKKMN tampa 10–12%.
Praktinis pavyzdys
- Paskola A: 6% palūkanos + 2% mokestis → BVKKMN ~9,8%
- Paskola B: 8% palūkanos, jokių mokesčių → BVKKMN ~8%
Paskola B pigesnė, nors skelbtos palūkanos aukštesnės.
Kaip rasti BVKKMN?
Pagal ES direktyvą, visi kreditoriai privalo nurodyti BVKKMN prieš sutarties pasirašymą. Jei slepia – raudona vėliava.
BVKKMN ribos Lietuvoje
Maksimumas: 75% per metus. Virš šios ribos sutartis neteisėta.
Kaip palyginti paskolas?
- Visada lyginkit pagal BVKKMN
- Prašykite standartinio informacinio lapo
- Apskaičiuokite bendrą mokamą sumą
- Palyginkite bent 3–4 pasiūlymus