Finansiniai tikslai iki 30, 40, 50 metų: ar esate kelyje?

Finansiniai orientyrai: kodėl amžius svarbus?
Finansinis planavimas be laiko orientyrų – tai kaip kelionė be žemėlapio. Galite judėti pirmyn, bet nežinote, ar judėjimas yra pakankamai greitas. Amžiaus orientyrai leidžia palyginti savo situaciją su rekomenduojamais etalonais ir laiku koreguoti kursą – ne tada, kai jau per vėlu, o kai dar yra laiko veikti.
Svarbi pastaba: šiame straipsnyje pateikiami orientyrai, o ne absoliučios normos. Kiekvieno gyvenimo situacija yra unikali. Tas, kuris anksti sukūrė šeimą, turėjo sveikatos problemų arba studijavo ilgiau – jo finansinis kelias bus kitoks. Tikslas nėra jaustis blogai dėl praeities, o suprasti dabartinę situaciją ir imtis veiksmų ateičiai.
Finansiniai tikslai iki 30 metų
Dvidešimtieji – tai finansinis pamatas. Sprendimai, priimti šiame dešimtmetyje, daro neproporciją didelę įtaką visai finansinei ateičiai dėl vieno veiksnio: laiko. Kiekvienas investuotas euras 25 metų amžiuje turi 40 metų augti iki pensijos. Tas pats euras investuotas 45-iais – tik 20 metų.
1. Sukurkite avarinę pagalvę (3 mėnesių išlaidos)
Iki 30 metų idealiausia turėti bent 3 mėnesių minimalių pragyvenimo išlaidų rezervą grynaisiais arba itin likvidžioje sąskaitoje. Jei jūsų mėnesinės būtinos išlaidos siekia 800 €, tai 2 400 € rezervas. Tai apsauga nuo netikėtų situacijų: darbo netekimo, sveikatos išlaidų, automobilio remonto.
2. Supraskite ir valdykite skolas
Studijų paskolos, pirmosios vartojimo paskolos – tai daugelio jaunų žmonių realybė. Iki 30-ies tikslas nėra neturėti jokių skolų (tai dažnai neįmanoma), bet turėti aiškų planą. Brangios skolos (greitieji kreditai, kredito kortelių likučiai su didelėmis palūkanomis) turi būti pirmumo grąžinimo sąraše. Studijų paskolos su mažomis palūkanomis – valdoma pagal grafiką.
3. Pradėkite kaupti pensijai
Nors pensija atrodo tolima, 20-mečiams tai yra pats palankiausias laikas pradėti. Lietuvoje III pensijų pakopa su valstybės mokesčių lengvata (galite susigrąžinti iki 15% įmokų per mokesčių deklaraciją) yra vienas efektyviausių taupymo instrumentų. Net 50–100 € per mėnesį pradedant 25-iais sukuria dramatiškai didesnį kapitalą nei 300 € per mėnesį pradedant 40-iais.
4. Suformuokite finansinius įpročius, ne turto sumą
20-mečiams svarbiausia yra ne sukaupti dideles sumas (tai sunku su pirmo darbo atlyginimu), o suformuoti tvarius finansinius įpročius: reguliarus taupymas, biudžeto kontrolė, vengimas impulsyvių pirkimų. Šie įpročiai vėliau, augant pajamoms, automatiškai kuria turtą.
Orientaciniai skaičiai 30-mečiams:
- Avarinė pagalvė: 3 mėnesių išlaidos (bent 2 000–4 000 €)
- Brangių skolų (virš 15% palūkanų): 0
- Pensijų kaupimas: pradėtas bent su minimalia suma
- Finansinis raštingumas: suvokiate biudžeto planavimą, žinote BVKKMN reikšmę
Finansiniai tikslai iki 40 metų
Trisdešimtieji dažnai yra finansiškai labiausiai dinamiškas dešimtmetis: karjeros augimas, šeimos kūrimas, pirmojo būsto pirkimas, vaikų gimimas. Tai laikotarpis, kai pajamos ženkliai auga, bet ir išlaidos didėja. Tikslas – užtikrinti, kad turto kūrimas neatsiliktų nuo gyvenimo lygio augimo.
1. Sukurkite pilną avarinę pagalvę (6 mėnesių išlaidos)
Turėdami šeimą ir didesnius įsipareigojimus, 3 mėnesių rezervas gali nepakakti. 6 mėnesių pagalvė suteikia reikšmingai didesnę saugumo erdvę: laiką sąmoningai ieškoti darbo, atlaikyti neplanuotas išlaidas be skolų.
2. Pirmas nekilnojamasis turtas arba aiškus planas
Iki 40-ies daugelis lietuvių siekia įsigyti pirmąjį būstą. Tai nėra privaloma – nuoma gali būti finansiškai tinkamas sprendimas priklausomai nuo situacijos. Tačiau jei planuojate pirkti, iki 40-ies idealiausia turėti reikšmingą pradinį įnašą (20–30% buto kainos) arba jau grąžinti dalį hipotekos. Tai mažina mėnesines įmokas ir ilgalaikę palūkanų naštą.
3. Investicijų portfelis = bent 1 metų pajamos
Tai ambicingas, bet pasiekiamas tikslas. Jei uždirgate 1 500 € per mėnesį, iki 40-ies turėtumėte siekti 18 000 € investicinio portfelio (pensijų fondai, ETF, kitos investicijos). Tai ne griežta norma, bet orientyras, rodantis, kad taupymas vyksta nuosekliai.
4. Gyvybės draudimas ir testamentas
Turintiems šeimą ir priklausomų asmenų tai tampa svarbiu finansiniu įrankiu. Gyvybės draudimas apsaugo šeimą netikėto įvykio atveju. Tai nėra taupymo priemonė – tai rizikos valdymo priemonė.
Orientaciniai skaičiai 40-mečiams:
- Avarinė pagalvė: 6 mėnesių išlaidos (6 000–12 000 €)
- Investicijų portfelis: 1–2 metų pajamos
- Skolos: tik „gerosios” skolos (hipoteka su palankiomis sąlygomis), jokių vartojimo skolų
- Pensijų kaupimas: aktyvus, reguliarus
Finansiniai tikslai iki 50 metų
Penkiasdešimtieji – tai laikotarpis, kai pensija iš tolimos abstrakcijos virsta realiu horizonto tašku. Daugumai žmonių šis amžius yra ir pajamų piko laikotarpis, ir paskutinis šansas aktyviai kaupti. Sprendimai, priimti nuo 40 iki 55 metų, lemia, ar pensija bus komfortiška, ar ribota.
1. Investicijų portfelis = 3–5 metų pajamos
Tai reikšmingas tikslas. Jei uždirgate 2 000 € per mėnesį (24 000 € per metus), iki 50-ies tikslas yra turėti 72 000–120 000 € investiciniame portfelyje. Pasiekti šį tikslą padeda ne tik taupymas, bet ir sudėtinių palūkanų veikimas – pinigai, investuoti 30-ies, iki 50-ies gerokai padaugėja.
2. Hipoteka – artimas pabaigos taškas
Idealiausia, jei iki 50-ies būsto paskola yra grąžinta arba artima pabaigai. Tai reikšmingai sumažina mėnesines išlaidų įmokas ir leidžia daugiau nukreipti investicijoms bei pensijai per paskutinius aktyvius darbo metus.
3. Pensijų strategija – ne tik kaupimas, bet ir paskirstymas
Iki 50-ies svarbu ne tik turėti pensijų kaupimo programą, bet ir suprasti, kaip ji veikia. Kiek sukaupsite iki 65-erių? Ar tai pakaks norimam gyvenimo lygiui? Jei trūksta – laikas didinti įmokas arba diversifikuoti pensijų strategiją.
4. Vaikų studijų fondas (jei aktualu)
Jei turite vaikų, kurie artimiausiais metais eis studijuoti – studijų išlaidos (net ir Lietuvoje) gali siekti 5 000–15 000 € priklausomai nuo programos ir gyvenimo išlaidų. Atsidėtas fondas šiam tikslui apsaugo jūsų pensijų santaupas nuo „skolinimo” vaikams.
Orientaciniai skaičiai 50-mečiams:
- Investicijų portfelis: 3–5 metų pajamos
- Hipoteka: grąžinta arba <5 metų iki pabaigos
- Pensijų strategija: aiški, reguliariai peržiūrima
- Gyvybės draudimas: peržiūrėtas atsižvelgiant į pasikeitusias aplinkybes
Ką daryti, jei atsiliekate nuo orientyrų?
Daugelis žmonių, perskaičiusių šį straipsnį, pajus, kad atsiliekata. Ir tai normalu – finansiniai orientyrai yra idealūs scenarijai, o gyvenimas retai eina idealiu keliu. Svarbiau ne tai, kur esate dabar, o ką darysite toliau.
Jei esate 30-35 ir dar nepradėjote taupyti:
Pradėkite šiandien, net ir su mažomis sumomis. 50 € per mėnesį yra nesupanamai geriau nei 0 €. Automobilizuokite taupymą, kad nepriklausytų nuo valios jėgos. Kuo greičiau – tuo geriau, tačiau net ir pradėjus vėliau galima pasiekti reikšmingus rezultatus.
Jei esate 40-45 ir neturite investicijų:
Laikas veikti agresyviau. Jei pajamos leidžia – apsvarstykite didesnių sumų investavimą, maksimaliai naudodami mokesčių lengvatas (III pensijų pakopa). Peržiūrėkite, ar nėra galimybės padidinti pajamas (kvalifikacijos kėlimas, papildomas darbas laikinai).
Jei esate 50+ ir pensija atrodo nepakankama:
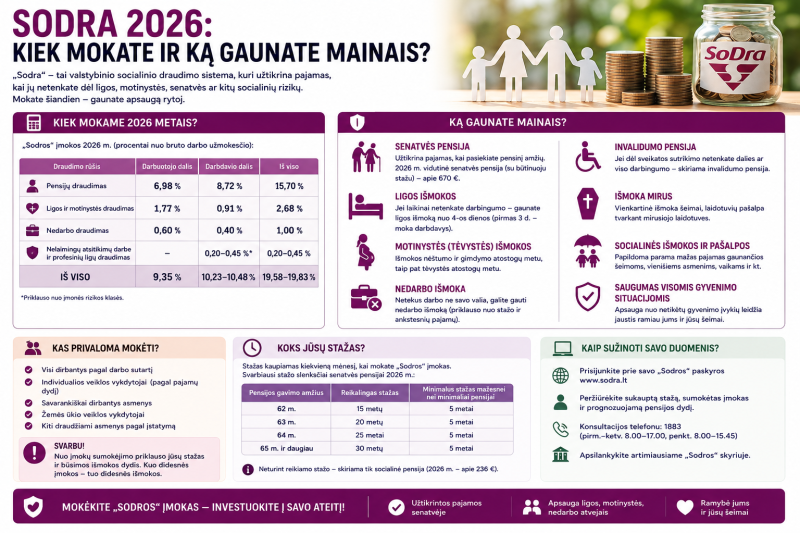
Realiai įvertinkite situaciją: apskaičiuokite Sodros prognozes (tai galima padaryti sodra.gov.lt), įvertinkite papildomus pajamų šaltinius pensijoje (nuoma, pasyvios pajamos), apsvarstykite, ar verta atidėti pensijos pradžią (kiekvienas papildomas darbo metai reikšmingai didina Sodros pensiją).
Išvada: kelias svarbesnis nei startas
Finansiniai orientyrai pagal amžių yra naudingi tuo, kad suteikia kryptį. Tačiau svarbiausia žinutė yra ne tai, kur turėtumėte būti dabar, o tai, kad pradėti veikti galima bet kuriame amžiuje. 30-metis, kuris šiandien nusprendė pradėti investuoti, yra geresnėje pozicijoje nei 30-metis, kuris planavo pradėti nuo kitų metų.
Finansinė sėkmė retai yra dramatiška – dažniausiai tai nuoseklių, kartojamų sprendimų rezultatas per daugelį metų. Kuo anksčiau pradedami šie sprendimai, tuo daugiau laiko jie turi duoti vaisių.