Finansinis planavimas šeimai: nuo vaiko gimimo iki pensijos

Šeimos finansinis planavimas – tai vienas sudėtingiausių, bet svarbiausių finansinių iššūkių. Išlaidos nuolat keičiasi – vaiko gimimas, mokykla, studijos, būstas, pensija. 2026 metais, augant pragyvenimo išlaidoms Lietuvoje, struktūruotas šeimos finansų planavimas yra ne pasirinkimas, o būtinybė.
Šeimos finansiniai etapai
| Etapas | Amžius | Pagrindiniai finansiniai tikslai |
|---|---|---|
| Jauna pora / naujai susituokę | 20–30 m. | Neatidėliotinų lėšų fondas, hipotekos kaupimas |
| Vaiko gimimas | 25–35 m. | Motinystės/tėvystės išmokos, papildomos išlaidos |
| Maži vaikai | 0–7 metų | Darželio išlaidos, draudimai, kaupimas vaikui |
| Mokykliniai metai | 7–18 metų | Papildomos veiklos, kaupimas studijoms |
| Studijos | 18–22 metai | Studijų finansavimas, finansinis ugdymas |
| Tuščias lizdas | 50–60 m. | Pensijų kaupimas, hipotekos baigimas |
| Pensija | 65+ m. | Pajamų generavimas, turto perdavimas |
Vaiko gimimas: finansinis veiksmų planas
Vaiko gimimas keičia šeimos biudžetą dramatiškai. Pirmieji veiksmai:
- Peržiūrėkite biudžetą – apskaičiuokite realias papildomas išlaidas (maistiukas, sauskelnės, drabužiai, medicinos išlaidos).
- Patikrinkite gyvybės draudimą – ar pakankamas jei vienas tėvas netektų darbingumo?
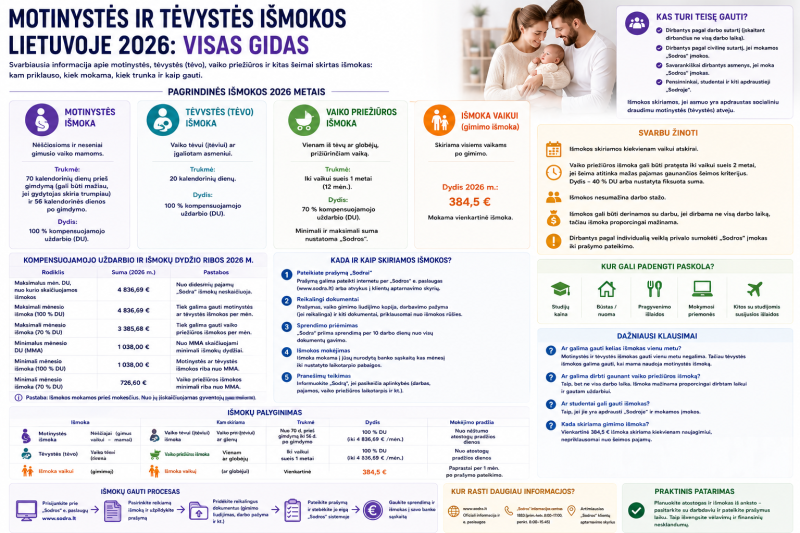
- Sužinokite apie valstybines išmokas – motinystės/tėvystės, vaiko pinigai.
- Sukurkite vaiko taupomąją sąskaitą – net 20–50 €/mėn. per 18 metų = reikšminga suma.
Valstybinės išmokos šeimai 2026 m.
| Išmoka | Dydis (apytiksl.) | Trukmė |
|---|---|---|
| Motinystės pašalpa | 77,58% vidutinio darbo užmokesčio | 70 dienų prieš + 56 po gimdymo |
| Tėvystės pašalpa | 77,58% VMU | 30 dienų |
| Vaiko priežiūros išmoka | 54,12% arba 31,36% VMU | Iki 1 arba 2 metų |
| Vienkartinė išmoka gimus vaikui | ~546 € | Vienkartinė |
| Vaikų pinigai | ~70–100 € per mėn./vaikui | Iki 18 metų |
Kaupimas vaiko studijoms
Studijų kaina nuolat auga. Jei planuojate finansuoti vaiko studijas, rekomenduojame pradėti kaupti kuo anksčiau:
Pavyzdys: 50 €/mėn. investuojama į ETF nuo vaiko gimimo iki 18 metų (7% grąža) = ~20 600 €. Tai pakankama suma studijoms Lietuvoje arba geras papildymas studijoms užsienyje.
Šeimos draudimų peržiūra
Su šeimos pasipildymu reikia peržiūrėti visus draudimus:
- Gyvybės draudimas – ar suma pakankama išlaikyti šeimą jei miršta maitintojas?
- Nelaimingų atsitikimų draudimas – vaiko NA draudimas nuo 2–5 €/mėn.
- Būsto draudimas – ar apima ir vaiko daiktus?
- Sveikatos draudimas – ar vaikas įtrauktas?
Hipoteka ir vaikai: ką reikia žinoti
Vaiko gimimas gali paveikti hipotekos sąlygas: pajamos gali laikinai sumažėti (motinystės atostogos), o išlaidos padidėti. Svarbu iš anksto apskaičiuoti ar galėsite mokėti hipotekos įmoką su vienu atlyginimų. Jei ne – apsvarstykite mokėjimo atostogų galimybę.
Dažnai užduodami klausimai (DUK)
Kiek kainuoja pirmi vaiko metai Lietuvoje?
Apskaičiavimai rodo, kad pirmi metai (su visomis išlaidomis: kūdikio daiktai, maistiukas, drabužiai, gydytojai) kainuoja 3 000–8 000 € priklausomai nuo gyvenimo stiliaus ir regiono.
Ar verta atidaryti atskirą sąskaitą vaikui?
Taip – atskira sąskaita arba investicinė sąskaita vaiko vardu (ar tėvų vardu vaikui) padeda akumuliuoti lėšas ir mentalinius atskiria jas nuo bendro biudžeto.
Kaip subalansuoti pensijų kaupimą ir vaiko išlaidas?
Finansų ekspertai rekomenduoja: nenutraukite pensijų kaupimo dėl vaiko išlaidų. Geriau sumažinkite kaupimo sumą laikinai nei visai sustokite. Sudėtinių palūkanų efektas labai jautrus pertraukoms.
Ar galima refinansuoti hipoteką po vaiko gimimo?
Taip, tačiau bankai vertins esamą finansinę situaciją – įskaitant sumažėjusias pajamas motinystės atostogų metu. Geriau refinansuoti prieš arba po atostogų.