Kaip apsaugoti pinigus nuo infliacijos?
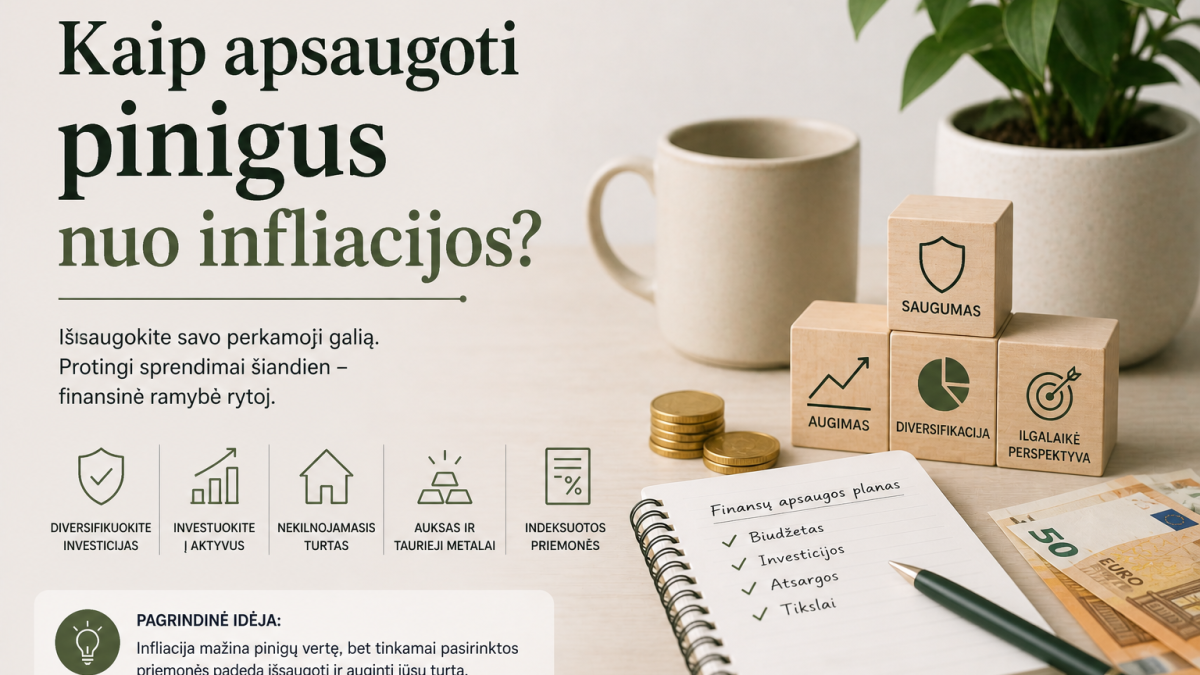
Infliacija – tai kainų augimas, dėl kurio tas pats pinigų kiekis laikui bėgant perka mažiau prekių ir paslaugų. 2026 metais, po aukštos infliacijos laikotarpio 2022–2023 m., Lietuva pasiekė santykinai stabilų lygį, tačiau infliacija išlieka svarbus finansinis veiksnys, kurį reikia suprasti ir į kurį reaguoti.
Kaip infliacija veikia jūsų pinigus?
Paprastas pavyzdys: jei infliacija 3% per metus, o jūsų santaupos banko sąskaitoje gauna 0,5% palūkanas – realiai kiekvienais metais prarandate 2,5% perkamosios galios.
| Suma | Po 10 metų (3% infliacijos) | Reali perkamoji galia |
|---|---|---|
| 10 000 € banko sąskaitoje | Nominali: 10 000 € | Reali: ~7 440 € |
| 10 000 € investuoti (7% grąža) | Nominali: ~19 670 € | Reali: ~14 640 € |
| 10 000 € žemėje/grynaisiais | Nominali: 10 000 € | Reali: ~7 440 € |
Kaip apsaugoti pinigus nuo infliacijos?
1. Akcijų ir ETF investavimas
Istoriškai akcijų rinka aplenkia infliaciją ilguoju laikotarpiu. S&P 500 vidutinė grąža ~10% per metus, infliacija ~3% – reali grąža ~7%. ETF fondai (VWCE, IWDA) yra paprasčiausias būdas.
2. Nekilnojamasis turtas
NT kainos ir nuomos kainos paprastai auga kartu su infliacija. Tai tradicinė infliacijos apsauga, tačiau reikia didelio pradinio kapitalo.
3. Auksas
Auksas laikomas infliacijos apsauga, tačiau ilguoju laikotarpiu jo grąža yra mažesnė nei akcijų. Tinka kaip portfelio diversifikavimo priemonė (5–10%).
4. Infliacijos indeksuotos obligacijos
Kai kurios valstybinės obligacijos yra indeksuotos pagal infliaciją – jų palūkanos auga kartu su infliacija. Tai saugiausia infliacijos apsaugos forma, tačiau su žemesne grąža.
5. Taupomosios sąskaitos su aukštomis palūkanomis
Nors retai aplenkia infliaciją, aukštos palūkanos taupomoji sąskaita yra geriau nei einamoji sąskaita. Ieškokite 2–4% palūkanų pasiūlymų.
Infliacijos poveikis skoloms
Infliacija turi netikėtą privalumą skolininkams: fiksuotos skolos suma realiai mažėja! Jei imate 100 000 € hipoteką šiandien, po 10 metų (su 3% infliacija) 100 000 € turi tik ~74 000 € perkamąją galią. Tai reiškia, kad ilgalaikiai fiksuotą palūkanų normą turinti hipoteka infliaciniame periode yra palankesnė skolininkui.
Infliacijos poveikis pensininkams
Pensininkai ypač jautri infliacijai nes: fiksuotos pensijos pajamos praranda perkamąją galią, turimos santaupos taip pat nuvertėja, sveikatos išlaidos dažnai auga greičiau nei bendra infliacija. Sprendimas: dalis santaupų turi būti investuota, o ne laikoma tik banko sąskaitoje.
Dažnai užduodami klausimai (DUK)
2026 metais Lietuvos infliacija yra žymiai mažesnė nei 2022–2023 m. piko metu. Tikslias aktualias skaičius rasite Lietuvos statistikos departamento svetainėje (stat.gov.lt).
Investuoti – jei investavimo horizontas 5+ metai. Banke – tik neatidėliotinų lėšų fondas (3–6 mėn. išlaidų). Visas likusias santaupas, kurių nereikės artimiausiu metu – investuokite.
Tai priklauso nuo konkretaus daikto ir palūkanų normos. Jei perkate daiktą, kurio kaina tikrai kils, ir finansavimo kaina mažesnė nei laukiamas kainų augimas – gali apsimokėti. Tačiau dažnai tai labiau psichologinis efektas nei finansinė nauda.