Kaip susitaupyti pradiniam įnašui būstui: realus planas 3–5 metams
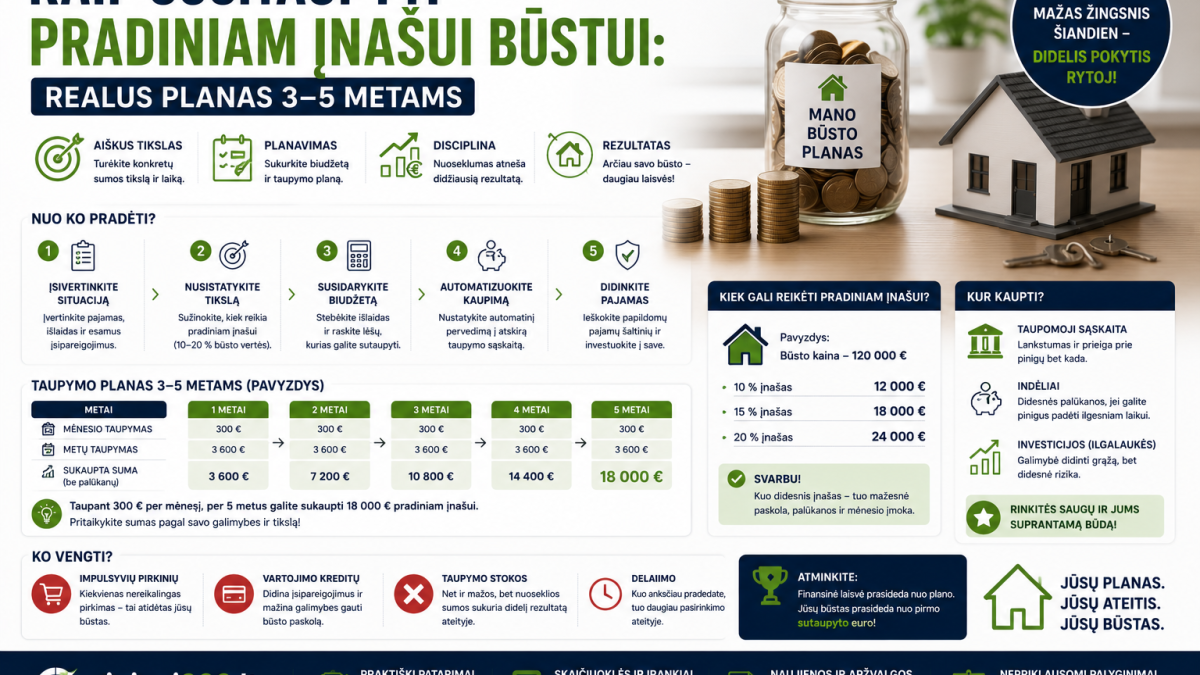
Pradinis įnašas – tai didžiausia kliūtis daugeliui lietuvių norint įsigyti nuosavą būstą. 20% nuo 120 000 € buto Kaune – tai 24 000 €. 20% nuo 150 000 € buto Vilniuje – 30 000 €. Tai didelė suma, bet ji pasiekiama su aiškiu planu ir disciplina.
Realūs skaičiai: kiek laiko reikia sutaupyti?
Jei taikote agresyvią taupymo strategiją ir investuojate santaupas:
| Mėnesinės santaupos | Tikslas: 25 000 € | Tikslas: 40 000 € |
|---|---|---|
| 300 €/mėn. (be investavimo) | ~7 metai | ~11 metų |
| 500 €/mėn. (be investavimo) | ~4,2 metų | ~6,7 metų |
| 500 €/mėn. + 7% investicijų grąža | ~3,5 metų | ~5,5 metų |
| 700 €/mėn. + 7% investicijų grąža | ~2,8 metų | ~4,2 metų |
Žingsnis 1: Nustatykite tikslią sumą
Kiek jums reikia pradinio įnašo? Skaičiuokite:
- Numatoma buto kaina jūsų tikslinėje vietoje
- 20% nuo tos kainos (rekomenduojamas minimumas)
- + ~2–3% pirkimo išlaidų (notaras, hipotekos registravimas, įkainojimas)
Žingsnis 2: Apskaičiuokite galimas mėnesines santaupas
Būkite realistai. Skaičiavimas: visos pajamos – visos būtinos išlaidos = maksimalios santaupos. Tikroji taupymo suma – tai ~80% nuo apskaičiuotų maksimalių santaupų (palikite rezervą nenumatytiems atvejams).
Žingsnis 3: Atidarykite atskirą taupomąją sąskaitą
Pradiniam įnašui skirtų pinigų negalima maišyti su kitomis santaupomis. Atskirta sąskaita suteikia psichologinę ribą ir leidžia sekti progresą.
Geros galimybės Lietuvoje:
- Terminuotas indėlis (jei terminas žinomas) – 2–4% per metus
- Taupomoji sąskaita su palūkanomis – 1–3%
- ETF fondas (jei horizontas 5+ metų) – potencialiai 6–8%
Žingsnis 4: Automatizuokite
Kiekvieną mėnesį, gaudami atlyginimą, automatiškai perveskite nustatytą sumą į taupomąją sąskaitą. Tai – svarbiausias žingsnis. Jei pinigai lieka pagrindinėje sąskaitoje – jie bus išleisti.
Žingsnis 5: Padidinkite taupymo greitį
Papildomos strategijos:
- Papildomos pajamos: laisvos profesijos darbai, pavakaris, nuomos pajamos
- Išlaidų optimizavimas: nuomos sumažinimas (persikėlimas ar kambariokų paieška), maisto išlaidų mažinimas
- Premijų ir papildomų pajamų nukreipimas: 100% kiekvienų premijų – į pradinį įnašą
- Parduokite nereikalingus daiktus: elektronika, drabužiai, baldai
Valstybinė parama jauniems pirkėjams
Lietuva turi keletą programų, padedančių įsigyti pirmą būstą:
- VBSF (Valstybės būsto subsidijų fondas): subsidijos jaunoms šeimoms
- Lengvatinės hipotekos: kai kurie bankai siūlo mažesnes palūkanas jauniems (iki 35 m.) pirkėjams
- JESSICA programa: renovacijos lengvatos, kurios netiesiogiai padeda
Ar verta naudoti investicijas pradiniam įnašui?
Tai priklauso nuo horizonto:
- Iki 3 metų: geriau taupomoji sąskaita ar terminuotas indėlis – rinkos svyravimų rizika per didelė
- 3–5 metai: konservatyvus ETF portfelis (60% obligacijos + 40% akcijos)
- 5+ metai: agresyvesnis ETF portfelis
Psichologiniai sunkumai ir kaip su jais susitvarkyti
Ilgalaikis tikslas (5+ metai) sunkiau motyvuoja nei trumpalaikis. Taktikos:
- Vizualizuokite tikslą: nuotraukos, maketo, vizualizacijos
- Kiekvieną ketvirtį peržiūrėkite progresą
- Šventkite tarpines pergales: pirmieji 5 000 €, 10 000 € ir t.t.
- Raskite atsakomybės partnerį – draugas ar partneris, kuris žino jūsų tikslą