Sveikatos draudimas Lietuvoje: kada verta ir ką jis iš tikrųjų dengia?
Sveikatos draudimas dažnai vertinamas kaip papildoma išlaida, kurios galbūt neprireiks. Kol viskas gerai, apie jį galvojama retai. Tačiau susidūrus su rimtesnėmis sveikatos problemomis, požiūris greitai pasikeičia.
Viešoji sveikatos sistema Lietuvoje veikia, tačiau realybėje žmonės vis dažniau susiduria su ilgomis eilėmis ar ribotu paslaugų pasirinkimu. Būtent todėl dalis žmonių renkasi papildomą sveikatos draudimą, kuris suteikia daugiau lankstumo ir greitesnę prieigą prie paslaugų.
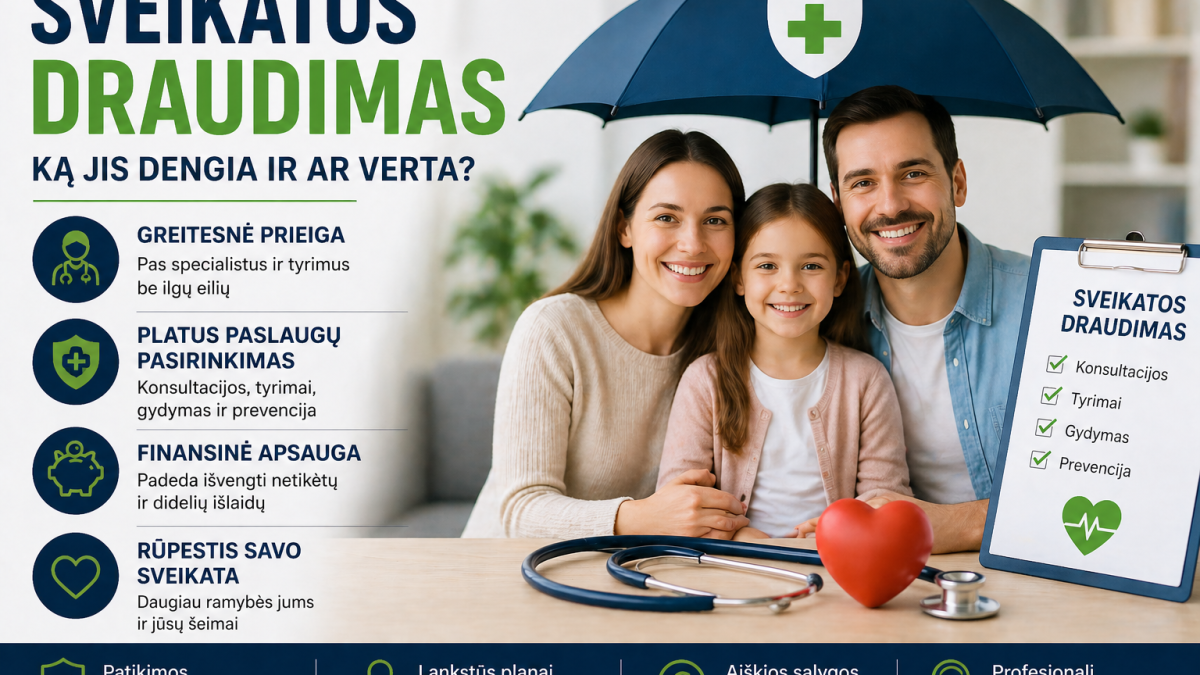
Sveikatos draudimas iš esmės reiškia, kad už tam tikrą mėnesinę ar metinę įmoką gauni galimybę naudotis privačiomis medicinos paslaugomis arba atgauti dalį patirtų išlaidų. Tai gali apimti gydytojų konsultacijas, tyrimus, gydymą ar net prevencines programas.
Kuo skiriasi privalomas ir papildomas draudimas?
Lietuvoje veikia privalomasis sveikatos draudimas, kuris suteikia teisę į valstybės finansuojamas paslaugas. Jį administruoja Valstybinė ligonių kasa.
Tačiau papildomas (privatus) sveikatos draudimas veikia kitaip. Jis suteikia galimybę:
- greičiau patekti pas specialistus
- rinktis privačias klinikas
- atlikti tyrimus be ilgo laukimo
Dažnai būtent šis skirtumas ir lemia sprendimą apsidrausti papildomai.
Ką paprastai dengia sveikatos draudimas?
Draudimo apimtis priklauso nuo pasirinkto plano, tačiau dažniausiai įtraukiama:
- šeimos gydytojo ir specialistų konsultacijos
- laboratoriniai ir diagnostiniai tyrimai
- dalis gydymo išlaidų
- profilaktinės programos
Kai kurie planai gali apimti ir odontologines paslaugas ar reabilitaciją.
Svarbu suprasti, kad ne visos paslaugos yra automatiškai įtrauktos. Kiekvienas draudimas turi savo ribas ir sąlygas.
Kada toks draudimas iš tikrųjų naudingas?
Sveikatos draudimas dažniausiai labiausiai pasiteisina tada, kai:
- nori greičiau patekti pas gydytojus
- nenori laukti eilėse
- rūpiniesi prevencija
- nori daugiau pasirinkimo
Tai ypač aktualu dirbantiems žmonėms, kuriems svarbus laikas ir lankstumas.
Kiek kainuoja sveikatos draudimas?
Kaina gali skirtis gana stipriai, priklausomai nuo:
- draudimo apimties
- amžiaus
- pasirinktos bendrovės
- įtrauktų paslaugų
Dažniausiai tai yra mėnesinė įmoka, kuri gali svyruoti nuo kelių dešimčių iki didesnių sumų, jei pasirenkamas platesnis planas.
ką svarbu atkreipti dėmesį?
Renkantis sveikatos draudimą verta neskubėti ir peržiūrėti sąlygas.
Svarbiausi dalykai:
- kokios paslaugos įtrauktos
- kokios yra išmokų ribos
- kokios išimtys taikomos
- ar gali pasirinkti gydymo įstaigą
Kartais pigesnis planas gali turėti daugiau apribojimų, todėl svarbu žiūrėti ne tik į kainą.
Ar verta rinktis pigiausią variantą?
Kaip ir su daugeliu finansinių sprendimų, pigiausias pasirinkimas ne visada yra geriausias. Mažesnė kaina gali reikšti mažesnę naudą realioje situacijoje.
Todėl svarbiau rasti balansą tarp kainos ir suteikiamos vertės.
Praktinis požiūris
Jei sveikatos paslaugomis naudojiesi retai, galbūt draudimas nebus būtinas. Tačiau jei nori turėti daugiau kontrolės ir lankstumo, jis gali tapti naudingu sprendimu.
Taip pat verta pagalvoti apie ilgalaikę perspektyvą – sveikatos klausimai dažniausiai atsiranda netikėtai.
Apibendrinimas
Sveikatos draudimas nėra privalomas visiems, tačiau daugeliui jis suteikia daugiau ramybės ir pasirinkimo laisvės.
Svarbiausia – suprasti, ką perki, ir pasirinkti variantą, kuris atitinka tavo realius poreikius.