Investavimas ir mokesčiai Lietuvoje 2026: pilnas vadovas

Investavimo mokesčiai – tema, kurios daugelis investuotojų vengia kol nesulaiko mokesčių inspekcijos laiško. 2026 metais Lietuva taiko standartizuotus taisykles investicinėms pajamoms, tačiau yra ir legalių optimizavimo galimybių. Šiame straipsnyje pateikiame pilną vadovą.
Investicinių pajamų mokesčių normos 2026 m.
| Pajamų tipas | Mokesčio norma | Pastaba |
|---|---|---|
| Dividendai (akcijos, ETF) | 15% GPM | Mokama kasmet |
| Kapitalo prieaugis (akcijų pardavimas) | 15% GPM | Mokama parduodant |
| Kriptovaliutų pelnas | 15% GPM | Kiekviena operacija |
| P2P palūkanos | 15% GPM | Kasmet |
| NT nuomos pajamos | 15% GPM (arba 5% IVV) | Priklauso nuo registracijos |
| III pakopos pensija (išmokant) | 15% GPM (lengvatinis) | Su lengvatomis |
Neapmokestinamas minimumas
Svarbi išimtis: iki 500 € kapitalo prieaugio per metus nedeklaruojama. Tai reiškia, kad jei parduodote akcijų ar ETF su mažesniu nei 500 € pelnu per metus – mokesčių mokėti nereikia.
Strategija: jei portfelis nedidelis, planuokite pardavimus taip, kad metinis pelnas neviršytų 500 €. Tai leidžia rebalansuoti portfelį be mokestinių pasekmių.
Kaip deklaruoti investicines pajamas?
- Prisijunkite prie VMI EDS (vmi.lt) su Smart-ID.
- Pasirinkite metinę GPM deklaraciją (FR0900 forma).
- Skiltyje ‘Pajamos iš kapitalo’ nurodykite: dividendus, kapitalo prieaugį, P2P palūkanas.
- Pateikite iki balandžio 30 d. už praėjusius metus.
- Jei susidarė permoka – grąžinimas per 30–60 dienų.
Svarbu: daugelis brokerių (Interactive Brokers, Trading 212) pateikia metines pajamų ataskaitas anglų kalba – jas naudokite kaip pagrindą deklaravimui.
Kaupiančio vs skirstančio ETF mokestinė nauda
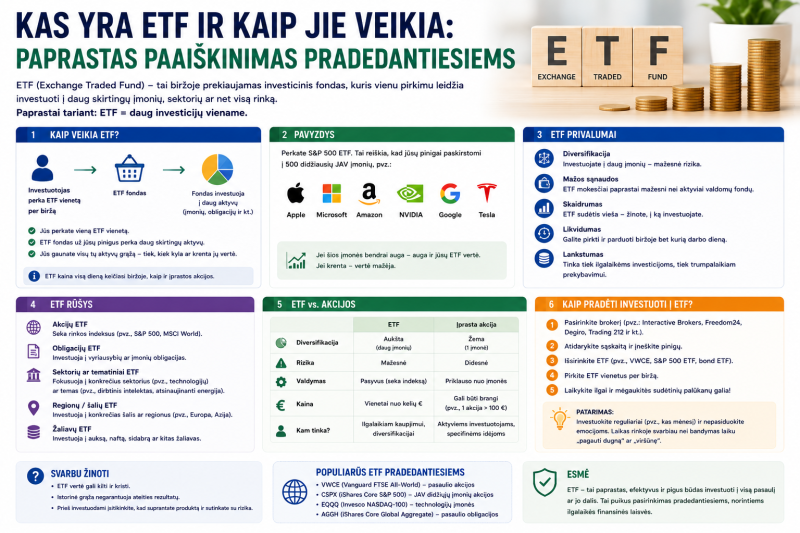
Kaupiančio (accumulating) ETF dividendai reinvestuojami automatiškai – nuo jų nereikia mokėti GPM kol nepardavinėjate ETF. Tai reiškia, kad visi dividendai auga toliau be mokestinio ‘nutekėjimo’.
Skirstančio (distributing) ETF dividendai išmokami į sąskaitą – nuo jų tuoj pat reikia mokėti 15% GPM. Per 30 metų skirtumas tarp šių dviejų strategijų gali siekti 10–20% galutinio portfelio vertės.
Rekomendacija: kol neprireikia pajamų – rinkitės kaupiančius ETF (pvz., VWCE, o ne VHYL).
III pakopos pensijų mokestinė nauda
III pakopa suteikia dvigubą mokestinę naudą: įmokant – atskaitymas nuo GPM bazės (iki 2 000 €/metus = iki 300 € grąžinimas); išmokant – GPM lengvata (mokama tik nuo dalies sumos).
Tai viena efektyviausių legalių mokesčių optimizavimo priemonių Lietuvoje.
Kriptovaliutų mokesčiai: kaip deklaruoti?
Kriptovaliutų mokesčiai Lietuvoje yra sudėtingesni:
- Kiekvienas pardavimas (kripto -> EUR) yra apmokestinamas 15% GPM nuo pelno.
- Kripto -> kripto mainai taip pat laikomi pardavimo operacija.
- Staking ir mining pajamos – apmokestinamos kaip pajamos (ne kapitalo prieaugis).
- Rekomenduojami įrankiai deklaravimui: Koinly, CoinTracking, Divly.
Dažnai užduodami klausimai (DUK)
Jei negavote dividendų ir nepardavėte nieko su pelnu – deklaruoti nereikia. Tačiau jei gavote dividendų (net ir mažą sumą) – reikia deklaruoti ir sumokėti 15% GPM.
Kreipkitės į VMI ir pateikite papildomą deklaraciją. Geranoriška korekcija baudų netraukia arba jos minimalios. Vengti deklaravimo rizikingiau nei pateikti vėlai.
Taip – kapitalo nuostoliai per metus gali būti atskaitomi nuo kapitalo prieaugio. Pvz., jei uždirbote 1 000 € iš vienos akcijų ir praradote 300 € iš kitos – mokesčiai skaičiuojami tik nuo 700 €.
Mokesčiai tokie patys – 15% GPM nepriklausomai nuo brokerio. Skirtumas: Lietuvos brokeriai (Swedbank) gali automatiškai atskaičiuoti mokesčius prie šaltinio. Užsienio brokeriai (Interactive Brokers, Trading 212) to nedaro – jūs pats turite deklaruoti.