Pirkti ar nuomotis būstą Lietuvoje 2026: finansinė analizė
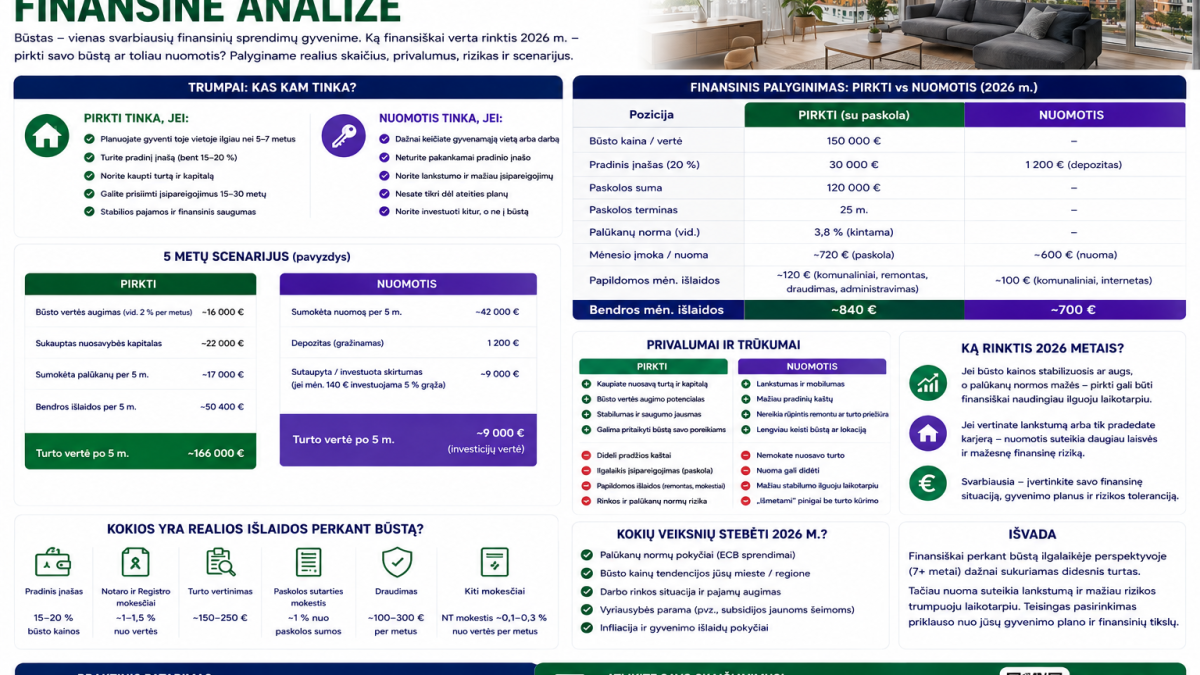
„Pirkti ar nuomotis?” – vienas iš finansiškai reikšmingiausių klausimų, kurį tenka spręsti kiekvienam suaugusiam žmogui Lietuvoje. Ir atsakymas nėra toks paprastas, kaip daugelis mano. „Nuoma – pinigai į niekur” yra populiarus mitas, tačiau skaičiai ne visada patvirtina šią išvadą.
Populiarus mitas: nuoma – pinigai į niekur
Šis argumentas skamba intuityviai, bet yra klaidingas dėl kelių priežasčių:
- Hipotekos palūkanos taip pat „eina į niekur” – jos praturtina banką, ne jus
- Nuoma suteikia mobilumą – galite judėti ten, kur yra geresnė karjera
- Skirtumą tarp nuomos ir hipotekos galite investuoti
Skaičiai: pirkimas vs. nuoma Vilniuje 2026
Imkime konkretų pavyzdį: 2 kambarių butas Vilniuje, Fabijoniškėse.
Pirkimo scenarijus:
- Buto kaina: 130 000 €
- Pradinis įnašas (20%): 26 000 €
- Hipoteka: 104 000 € / 25 metai / 4,5% palūkanų
- Mėnesinė įmoka: ~578 €
- NT mokestis, draudimas, remontas: ~100 €/mėn. vid.
- Iš viso per mėnesį: ~678 €
Nuomos scenarijus:
- Nuomos kaina: 580 €/mėn.
- Sutaupytos lėšos (26 000 € pradinis įnašas investuotas į ETF, ~7% grąža): ~152 €/mėn. papildomų pajamų
- Skirtumas tarp nuomos ir pirkimo (~98 €) investuojamas
Kada apsimoka pirkti?
Pirkimas finansiškai pranašesnis, kai:
- Planuojate gyventi toje pačioje vietoje 10+ metų
- Turite stabilias pajamas ir galite pakelti hipoteką
- NT kainos jūsų regione istoriškai auga sparčiau nei investicijų grąža
- Vertinate psichologinį saugumą ir nuosavybę
Kada apsimoka nuomotis?
- Jei planuojate keisti miestą ar šalį per artimiausius 5 metus
- Jei jūsų karjera reikalauja mobilumo
- Jei NT kainos regione yra nepagrįstai aukštos lyginant su nuoma
- Jei turite aukštos grąžos investicijų galimybių
Price-to-Rent rodiklis: paprastas būdas įvertinti
Price-to-Rent (PTR) rodiklis = Buto kaina / metinė nuoma
- PTR iki 15 → pirkimas finansiškai pranašesnis
- PTR 15–20 → situacija nevienareikšmiška
- PTR virš 20 → nuoma finansiškai pranašesnė
Vilniuje 2026 metais:
- 2 kamb. butas Fabijoniškėse: 130 000 € / (580 € × 12) = PTR = 18,7 → abejotina zona
- 2 kamb. butas Senamiestyje: 200 000 € / (850 € × 12) = PTR = 19,6 → nuoma labiau apsimoka
Nematerialūs veiksniai: ko skaičiai nepasakys
Finansinė analizė neapima:
- Psichologinės nuosavybės vertės (savas kampas)
- Galimybės renovuoti pagal savo poreikius
- Saugumo jausmo senatvėje
- Nuomininko nesaugumo (nuomotojas gali iškelti)
Galutinis atsakymas
Nėra universalaus atsakymo. Jei planuojate ilgai, turite stabilias pajamas ir emociškai svarbu turėti nuosavą būstą – pirkite. Jei esate mobilus, jaunas ir vertinate lankstumą – nuoma gali leisti greičiau kaupti turtą per investicijas.
Svarbiausia: priimkite sprendimą remdamiesi skaičiais ir savo gyvenimo planu, ne kitų žmonių nuomone ar socialiniu spaudimu.