Būsto paskola: EURIBOR ar fiksuota palūkanų norma 2026?
Vienas svarbiausių sprendimų imant būsto paskolą – kintamos (EURIBOR) ar fiksuotos palūkanos. Pasirinkimas gali lemti tūkstančius eurų skirtumą.
Kaip veikia EURIBOR?
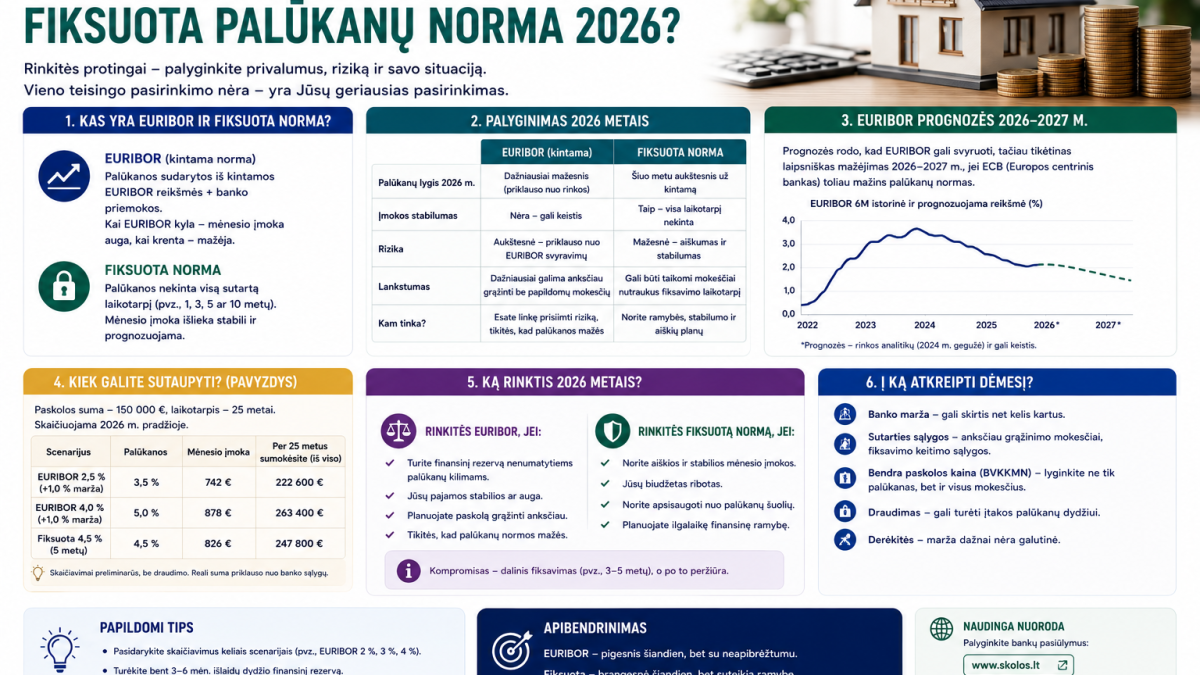
EURIBOR kinta kiekvieną dieną. Jūsų palūkanos = EURIBOR + banko marža. Marža nekinta. 2024–2025 m. EURIBOR mažėjo nuo ~4% link 2–2,5%. 2026 m. prognozuojamas tolimesnis mažėjimas.
Kaip veikia fiksuota norma?
Fiksuota norma nekinta tam tikrą laikotarpį (dažniausiai 5 arba 10 metų). Po to peržiūrima.
Palyginimas
| Kriterijus | EURIBOR | Fiksuotos |
|---|---|---|
| Dabartinė norma | Žemesnė | Aukštesnė |
| Rizika | Aukštesnė | Nėra (fiksuotam laikui) |
| Biudžeto planavimas | Sudėtingesnis | Lengvesnis |
Kada rinktis EURIBOR?
- Kai tikimasi palūkanų mažėjimo (2026 scenarijus)
- Kai terminas trumpesnis
- Kai turite finansinį rezervą
Kada rinktis fiksuotą?
- Kai norite tikrumo ir stabilaus biudžeto
- Kai šeimos biudžetas jautrus pokyčiams
Skaičiavimas: 150 000 €, 25 metai
EURIBOR (2,5% + 1,5% marža = 4%): ~790 €/mėn.
Fiksuotos 5 metams (4,5%): ~829 €/mėn.
Skirtumas: 39 €/mėn., per 5 metus: ~2 340 €.
Hibridinis variantas
Pirmaisiais 5 metais – fiksuota, po to – kintama. Saugumo ir lankstumo balansas.