Vartojimo paskolų palūkanos bankuose: kiek ir nuo ko priklauso?
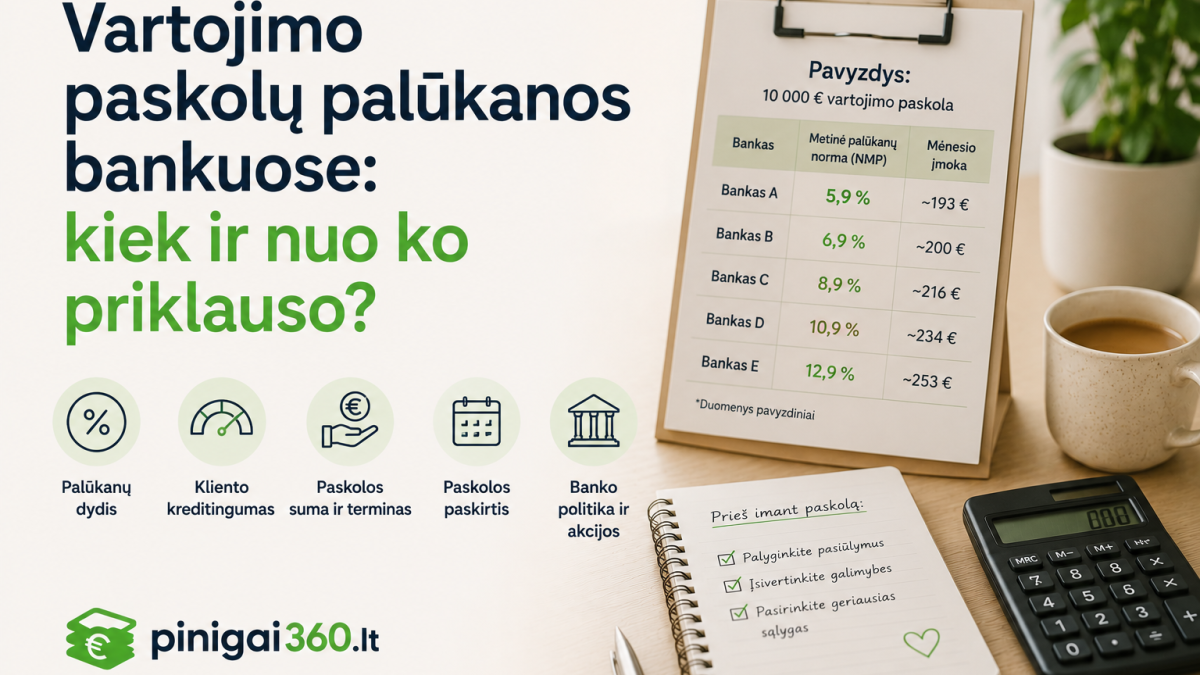
Prieš imant vartojimo paskolą, svarbiausia suprasti, kaip formuojasi palūkanos bankuose. Tai ne atsitiktinis skaičius – jis priklauso nuo jūsų profilio, rinkos sąlygų ir konkretaus banko politikos.
Iš ko sudaromos vartojimo paskolos palūkanos?
Banko vartojimo paskolos palūkanos susideda iš:
- Bazinė norma – dažniausiai EURIBOR arba banko vidinė bazė
- Banko marža – banko pelno dalis, paprastai 3–8%
- Rizikos priemoka – papildoma marža pagal jūsų kredito riziką
Tipinės vartojimo paskolų palūkanos Lietuvoje 2026
| Bankas / kreditorius | BVKKMN orientyras |
|---|---|
| SEB | 7–12% |
| Swedbank | 7–13% |
| Luminor | 8–14% |
| Šiaulių bankas | 8–15% |
| P2P platformos | 8–20% |
| Greitojo kredito įmonės | 15–50%+ |
Nuo ko priklauso jūsų individuali palūkanų norma?
Kredito istorija (didžiausias veiksnys)
Tobula istorija be vėlavimų → žemiausia marža. Vienas pradelstų mokėjimų → aukštesnė marža arba atsisakymas.
Pajamų dydis ir stabilumas
Didesnės pajamos = mažesnė rizika. Neterminuota sutartis = stabilumas = geresnė norma.
Paskolos suma ir terminas
Didesnės sumos dažnai proporcingai pigesnės. Ilgesnis terminas = daugiau rizikos = kartais aukštesnė norma.
Santykis su banku
Ilgametis klientas su keliomis produktais (sąskaita, kortelė, draudimas) = dažnai 0,5–1% nuolaida.
Kaip gauti mažiausias palūkanas?
- Lyginkit BVKKMN, ne tik palūkanas
- Kreipkitės į savo banką pirmiausia (klientų nuolaidos)
- Naudokite kreditų brokerį – jis gauna kelis pasiūlymus iš karto
- Derėkitės – bankai turi lankstumą iki 0,5–1% palūkanų sumažinimui