Kuo skiriasi diskonto norma nuo palūkanų normos?
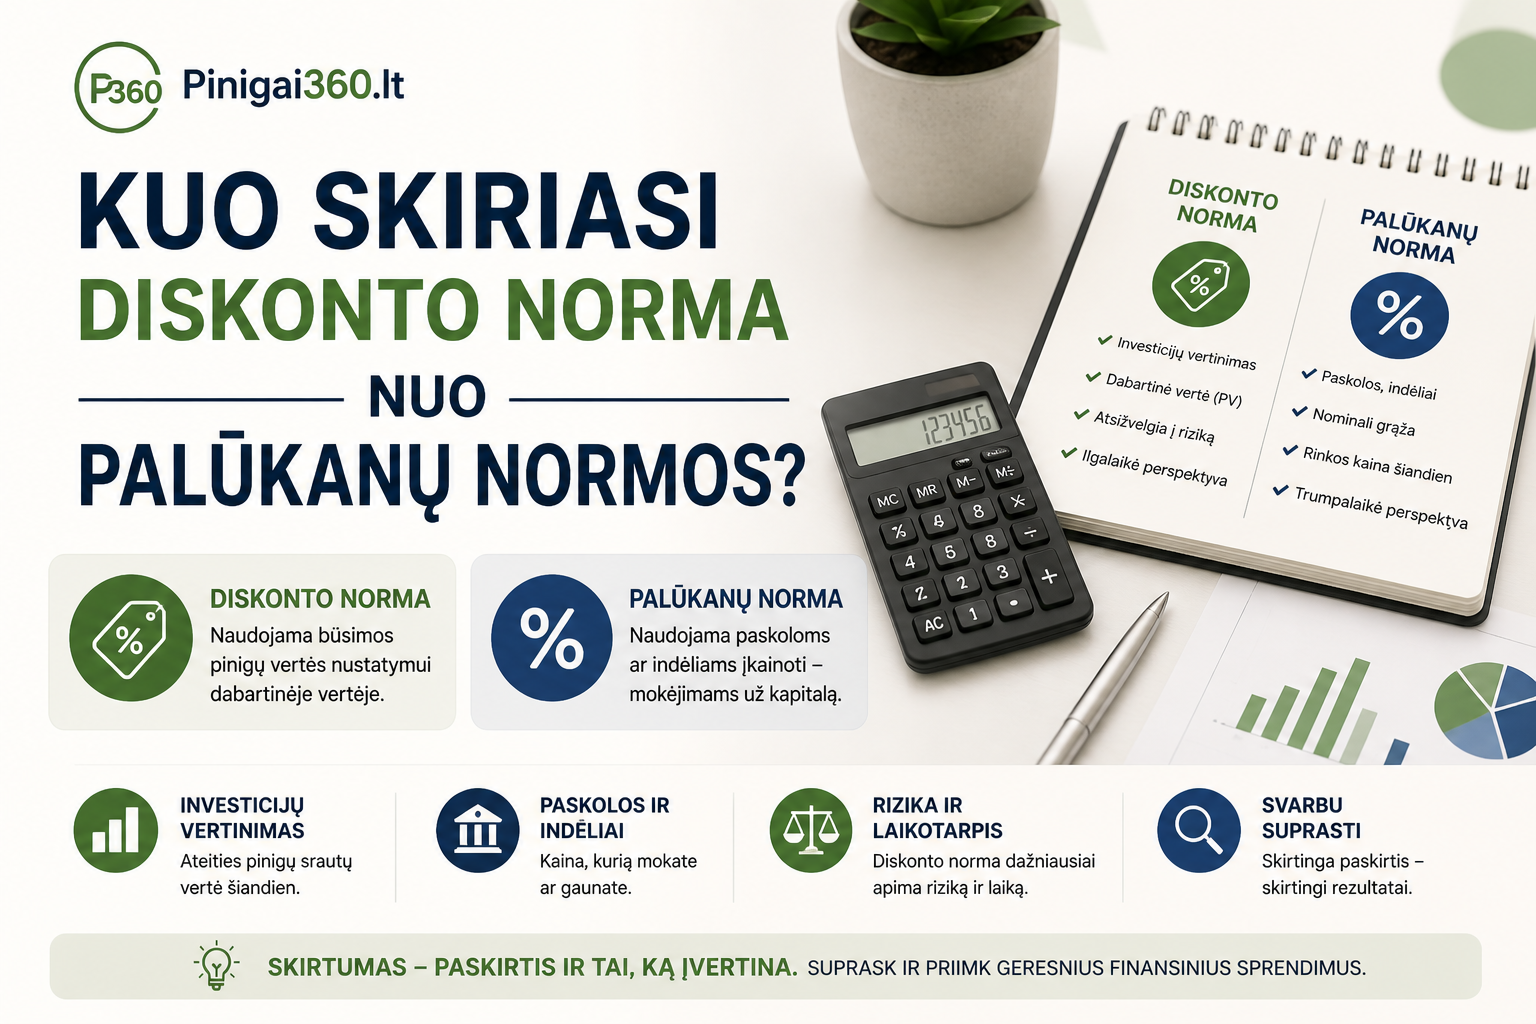
Diskonto norma ir palūkanų norma – du finansiniai terminai, kurie glaudžiai susiję, tačiau reiškia skirtingus dalykus. Suprasti jų skirtumą svarbu norint suvokti kaip centrinių bankų sprendimai veikia jūsų paskolos kainą.
Kas yra palūkanų norma?
Palūkanų norma (interest rate) – tai kaina, kurią mokate už pasiskolintus pinigus, išreikšta procentais per metus. Ėmę 10 000 € paskolą su 5% palūkanomis – per metus mokate 500 € palūkanų. Tai labiausiai žinomas terminas.
Kas yra diskonto norma?
Diskonto norma (discount rate) – tai palūkanų norma, kurią centrinis bankas (pvz., ECB) taiko skolindamas pinigus komerciniams bankams. Tai bazinė norma, kuri veikia visas kitas rinkos palūkanas.
Ryšys tarp jų
| Koncepcija | Diskonto norma | Palūkanų norma |
|---|---|---|
| Kas taiko | Centrinis bankas (ECB) | Komerciniai bankai / teikėjai |
| Kam taikoma | Komerciniams bankams | Verslui ir gyventojams |
| Tikslas | Monetarinės politikos įrankis | Kaina už kreditą |
| Poveikis | Veikia visas rinkos normas | Tiesiogiai veikia jus |
| EURIBOR ryšys | EURIBOR seka ECB normas | Hipoteka = EURIBOR + marža |
Kaip tai veikia jūsų paskolą?
ECB kelia diskonto normą → bankai brangiau skolinasi → EURIBOR kyla → jūsų kintamų palūkanų hipoteka brangsta. Ir atvirkščiai – ECB mažina normą → EURIBOR krinta → hipoteka pigsta.
2022-2023 m. ECB kėlė normas kovodamas su infliacija. 2024-2026 m. pradėjo mažinti – tai palengvina kintamų palūkanų hipotekų naštą Lietuvoje.
Dažnai užduodami klausimai (DUK)
Ne tiesiogiai – per EURIBOR. Jei turite kintamų palūkanų paskolą (EURIBOR + marža), ECB normų pokyčiai atsispindės jūsų įmokose per 3-6 mėnesius.
ECB svetainėje (ecb.europa.eu) arba Lietuvos banko puslapyje (lb.lt). EURIBOR normas – euribor-rates.eu.