Freelancerių finansai: kaip valdyti nestabilias pajamas

Laisvai samdomų darbuotojų (freelancerių) skaičius Lietuvoje nuolat auga. 2026 metais daugiau nei 15% darbo rinkos sudaro savarankiškai dirbantys asmenys. Tačiau finansų valdymas be reguliaraus atlyginimo – tai unikalus iššūkis, reikalaujantis specifinių strategijų.
Pagrindiniai finansiniai iššūkiai freelanceriams
| Iššūkis | Problema | Sprendimas |
|---|---|---|
| Nestabilios pajamos | Kiekvienas mėnuo skirtingas | Vidutinis biudžetas + rezervas |
| Mokesčių valdymas | Nėra automatinio atskaitymo | Atidėkite 30% kiekvienos sąskaitos |
| Socialinis draudimas | Mažesnė ateities pensija | Papildomas kaupimas |
| Neatidėliotinų lėšų fondas | Reikia didesnio nei samdomiems | 6–12 mėnesių, o ne 3–6 |
| Verslo ir asmeninių finansų maišymas | Neaišku kiek uždirba | Atskiros sąskaitos |
Mokesčiai freelanceriams Lietuvoje
Freelanceriai Lietuvoje gali dirbti keliais teisiniais formatais:
Individualios veiklos pažyma (IVV)
Paprasčiausias variantas. GPM: 5% (jei pagrindinė veikla) arba 15%. Socialinis draudimas: privaloma mokėti VSD ir PSD įmokas. Buhalterija: paprasta, galima pačiam tvarkyti.
Verslo liudijimas
Fiksuotas mokestis už ketvirtį ar metus, nepriklausomai nuo pajamų dydžio. Tinka tam tikroms veiklos rūšims su mažesnėmis pajamomis.
Mažoji bendrija (MB) arba UAB
Sudėtingesnė struktūra, tačiau gali būti mokestiškai efektyvesnė didelėms pajamoms. Reikia buhalterio.
Freelancerių biudžeto valdymas: 3 sąskaitų sistema
Rekomenduojama sistema freelanceriams su nestabiliomis pajamomis:
- Verslo sąskaita – visos pajamos iš klientų ateina čia.
- Mokesčių sąskaita – nedelsdami perveskite 30% kiekvienos sąskaitos. Šių pinigų neliesite iki mokesčių mokėjimo termino.
- Asmeninė sąskaita – iš verslo sąskaitos perveskite sau fiksuotą ‘atlyginimą’ kas mėnesį (pvz., vidutines 6 mėnesių pajamas).
Ši sistema suteikia stabilumą net ir mėnesiais su mažomis pajamomis.
Kiek atidėti mokesčiams?
| Pajamų lygis | GPM (5%) | VSD + PSD | Rekomenduojamas atidėjimas |
|---|---|---|---|
| iki 1 500 €/mėn. | 5% | ~200–300 €/mėn. | 25–30% pajamų |
| 1 500–3 000 €/mėn. | 5% | ~250–400 €/mėn. | 25–30% pajamų |
| virš 3 000 €/mėn. | 15% (virš ribos) | ~300–500 €/mėn. | 30–35% pajamų |
Neatidėliotinų lėšų fondas freelanceriui
Samdomi darbuotojai turėtų turėti 3–6 mėnesių rezervą. Freelanceriams – rekomenduojama 6–12 mėnesių. Kodėl daugiau? Klientai gali atsisakyti sutarčių, projektas gali vėluoti, gali prireikti laiko rasti naujų klientų.
Pensijų kaupimas freelanceriui
Freelanceriai dažnai moka mažesnes VSD įmokas nei samdomi darbuotojai – tai reiškia mažesnę valstybinę pensiją. Kompensuoti reikia:
- III pakopos pensijų fondas – mokesčių lengvata iki 2 000 €/metus.
- ETF investavimas per brokerį – papildoma pensijų kauimo forma.
- Apsvarstyti didesnių VSD įmokų mokėjimą savanoriškai.
Dažnai užduodami klausimai (DUK)
Kaip gauti paskolą būnant freelanceriu?
Sunkiau nei samdomiems, tačiau galima. Reikia: bent 1–2 metų IVV veiklos istorijos, banko išrašų rodančių reguliarias pajamas, mokesčių deklaracijų. Altero ir Paskolos.lt yra lankstesni nei bankai šiuo klausimu.
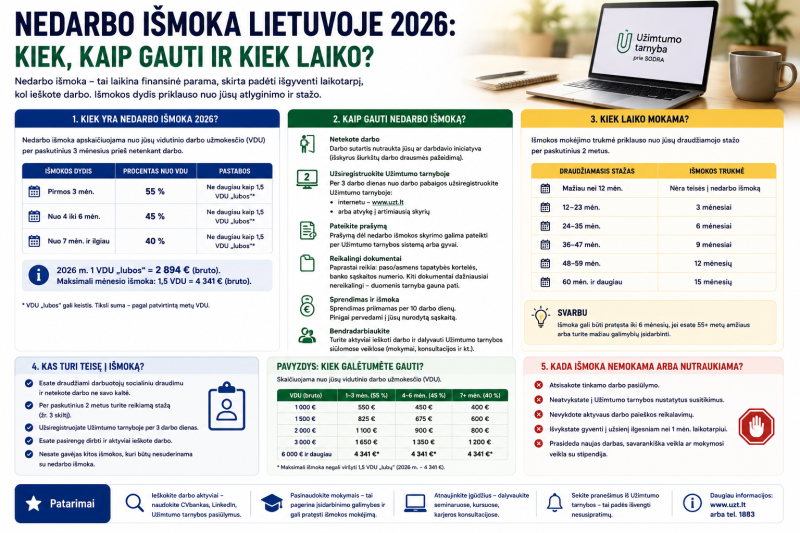
Ar freelanceris gali gauti bedarbio pašalpą?
Priklauso nuo situacijos. Jei nutraukėte veiklą ir turėjote pakankamai draudimo stažo – galima. Kreipkitės į darbo biržą ir paaiškinkite situaciją.
Kaip tvarkyti buhalterija freelanceriui?
Paprasčiausia: i.MAS sistema VMI svetainėje, Excel skaičiuoklė pajamoms ir išlaidoms sekti. Sudėtingesniais atvejais arba augant pajamoms – samdyti buhalterį (~50–100 €/mėn.).