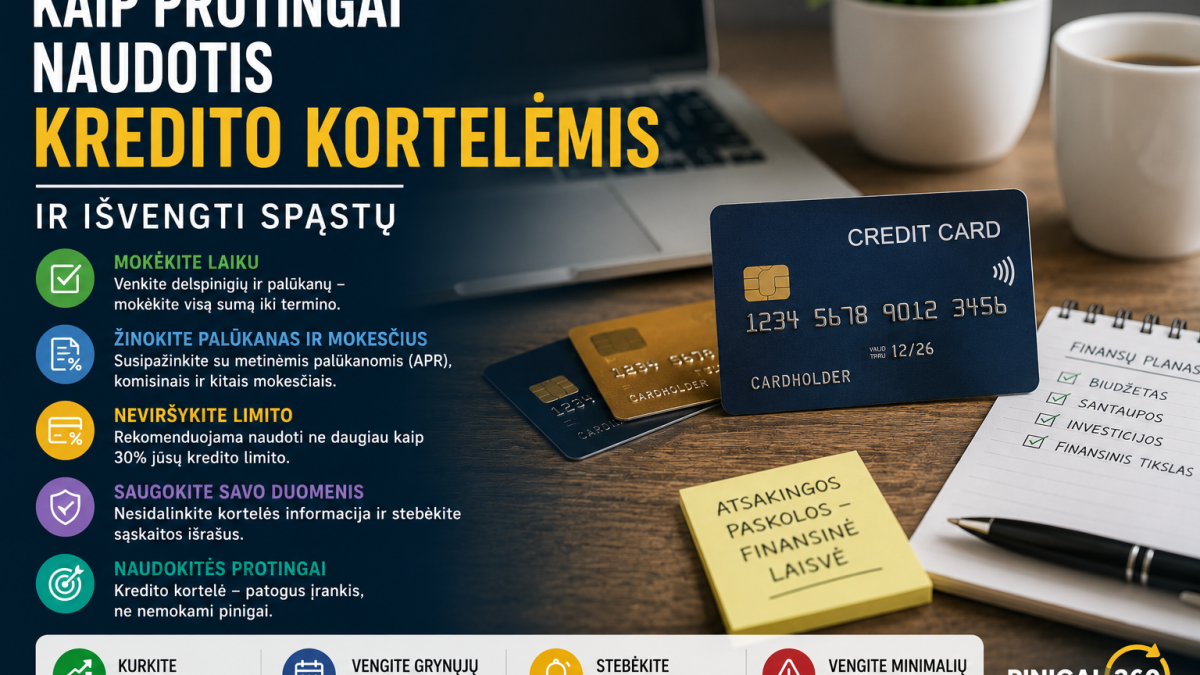
Kaip protingai naudotis kredito kortelėmis ir išvengti spąstų
Kredito kortelė – galinga finansinė priemonė. Teisingai naudojama, ji suteikia nemokamą 30–55 dienų kreditą, cashback ir papildomą pirkinio apsaugą. Neteisingai – veda į skolų spiralinę. Skirtumas – naudojimo disciplina.
Kredito kortelės privalumai (kai naudojama teisingai)
- Iki 55 dienų kreditas be palūkanų
- Cashback: 0,5–2% nuo išlaidų grįžta atgal
- Pirkinio apsauga (chargeback) – galima grąžinti pinigus nesąžiningo pardavėjo atveju
- Kelionių draudimas (daugeliu kortelių)
- Kuria teigiamą kredito istoriją
Auksinė taisyklė: mokėkite pilnai kiekvieną mėnesį
Jei apmokate visą sąskaitą iki termino – mokate 0% palūkanų. Jei mokate tik minimumą – palūkanos 18–25% per metus pradeda skaičiuotis. Tai visiškai panaikina cashback ir visus privalumus.
Kaip išvengti kredito kortelės spąstų
Nustatykite išlaidų limitą
Bankai leidžia nustatyti kortelės limitą žemiau maksimalaus. Jei limitas 500 €, neišleisite daugiau nei galite apmokėti.
Automatinis pilnas apmokėjimas
Nustatykite automatinį debetą – kiekvieną mėnesį visa suma automatiškai nuskaitoma nuo jūsų einamosios sąskaitos. Niekada nepraleiste termino.
Naudokite TIK kaip mokėjimo priemonę
Kredito kortelė = debeto kortelė su privalumais. Neleiskite daugiau nei turite sąskaitoje.
Grynųjų nesiimkite per kredito kortelę
Cash advance – brangiausia kredito kortelės funkcija. Palūkanos prasideda iš karto, dažnai 25–30%/metų.
Geriausios kredito kortelės Lietuvoje 2026
- SEB kredito kortelė – cashback programa, kelionių draudimas
- Swedbank kredito kortelė – platus priėmimas, standartinės sąlygos
- Revolut Premium/Metal – cashback, lounge prieiga, kelionių privalumai
Kredito kortelė jaunystėje – puiki kredito istorijos kūrimo priemonė
Jei atsakingai naudojate kredito kortelę 1–2 metus – tai kuria teigiamą Creditinfo istoriją ir ateityje padeda gauti paskolą mažesnėmis palūkanomis.