Vartojimo paskolos refinansavimas: kada apsimoka ir kaip tai padaryti?
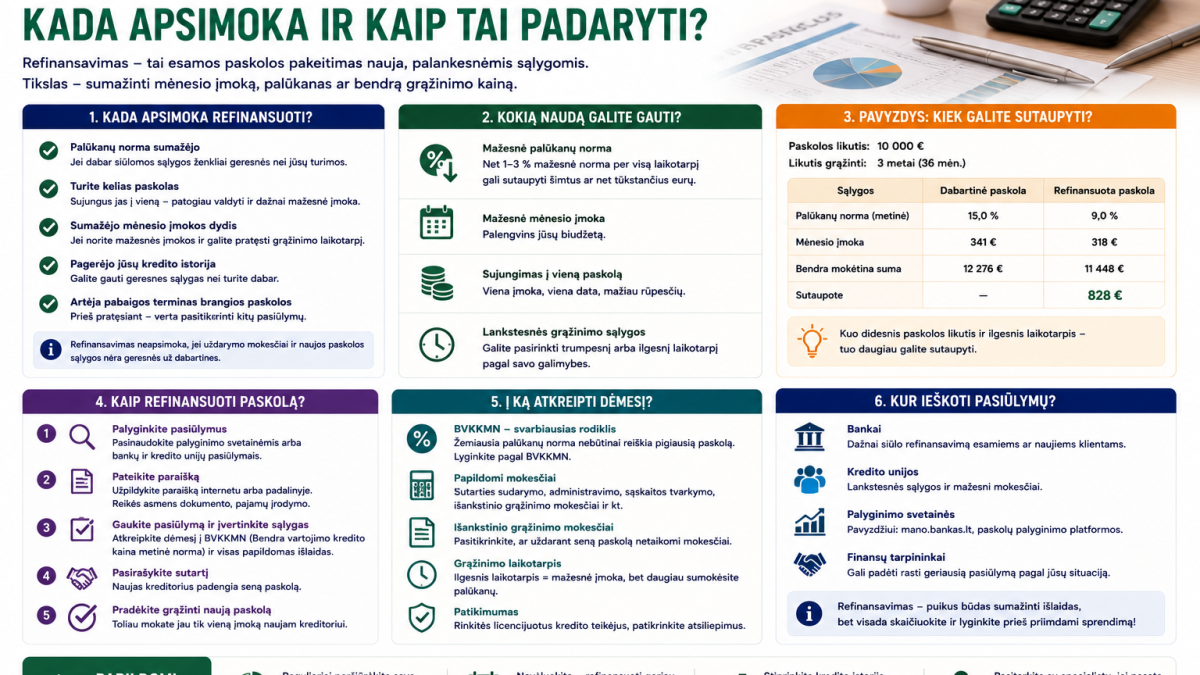
Refinansavimas – tai esamos paskolos pakeitimas nauja, paprastai palankesnėmis sąlygomis. Jei prieš kelerius metus ėmėte vartojimo paskolą su 15% BVKKMN, o dabar rinka siūlo 7–8%, refinansavimas gali sutaupyti šimtus eurų. Tačiau ne visada jis apsimoka.
Kada refinansavimas finansiškai pagrįstas?
- Nauja palūkanų norma bent 2–3 procentiniais punktais mažesnė
- Liko refinansuoti daugiau nei 50% paskolos
- Jūsų kredito istorija ir pajamos pagerėjo nuo pradinės paskolos
- Ankstyvojo grąžinimo mokesčiai nėra per dideli
Refinansavimo išlaidos: ko nepamirškite
- Ankstyvojo grąžinimo mokestis: iki 1% likusios sumos (ES reglamentuota)
- Naujos paskolos administravimo mokestis: 0–2%
- Draudimo perregistravimas, jei buvo privalomas
Kaip apskaičiuoti, ar apsimoka?
Palyginkite bendrą sumą pagal senąją paskolą su bendra suma pagal naują. Jei skirtumas viršija refinansavimo išlaidas – apsimoka.
Kur kreiptis?
- Esamas bankas – dažnai pasiūlys geriau, nei prarasti klientą
- Kiti bankai (SEB, Luminor, Šiaulių bankas)
- Kreditų brokeriai (Altero, Paskolos.lt) – gauti kelis pasiūlymus vienu metu
- P2P platformos (Finbee, SAVY)
Žingsnis po žingsnio
- Patikrinkite esamą paskolą: likusią sumą, palūkanas, ankstyvojo grąžinimo sąlygas
- Palyginkite rinkos pasiūlymus
- Apskaičiuokite bendrą santaupą
- Pateikite paraišką naujam kreditoriui
- Nauju kreditu apmokate seną paskolą
Kelių paskolų konsolidavimas
Refinansuojant galima sujungti kelias paskolas į vieną. Tai supaprastina valdymą ir dažnai sumažina bendrą BVKKMN. Tačiau jei pratęsite terminą, bendra sumokėta suma gali išaugti.
Dažniausios klaidos
- Nevertinamos refinansavimo išlaidos – tik palūkanų norma
- Termino pratęsimas vien dėl mažesnės mėnesinės įmokos
- Kelių paskolų konsolidavimas, kuris atideda problemos sprendimą