Finbee vs SAVY 2026: kuri P2P platforma geresnė investuotojams?
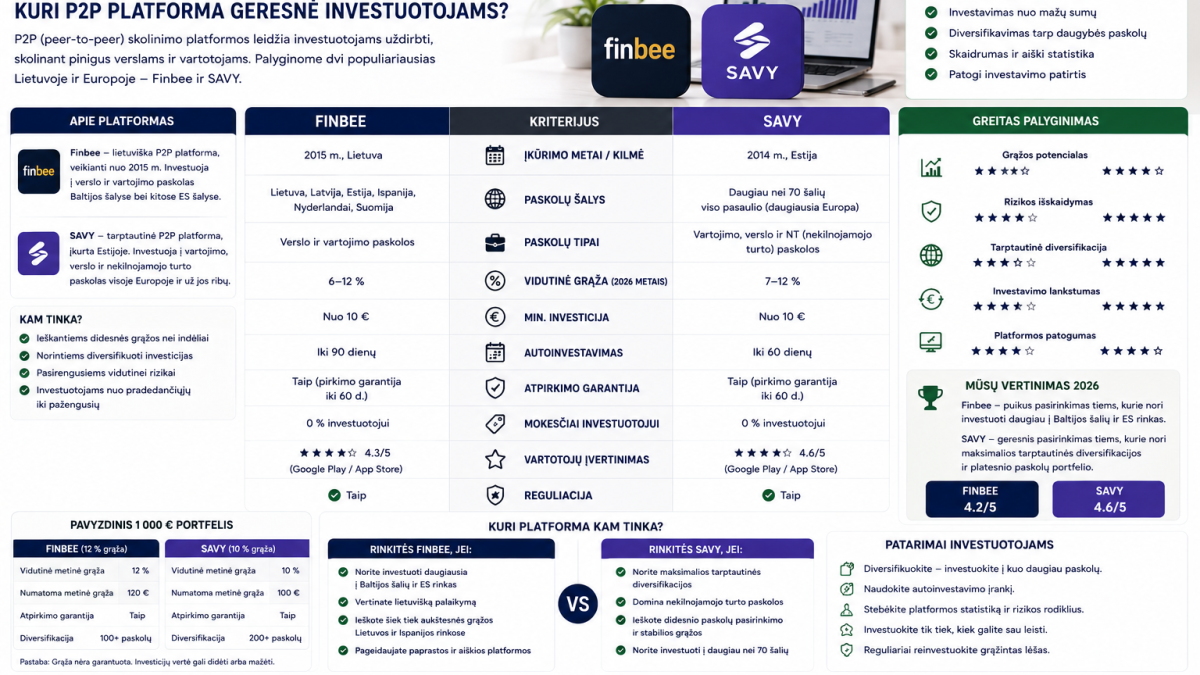
P2P (tarpusavio) skolinimas Lietuvoje turi dvi ryškiausias platformas: Finbee ir SAVY. Abi veikia jau kelerius metus, abi reguliuoja Lietuvos bankas, abi siūlo investuotojams aukštesnę grąžą nei bankiniai indėliai. Bet jos skiriasi – ir ne vien dizainu.
Trumpai apie abi platformas
Finbee
Finbee veikia nuo 2015 metų ir yra viena pirmųjų P2P platformų Lietuvoje. Sutelkia vartojimo paskolas privatiems asmenims. Turi aiškų automatinės investavimo funkcionalumą ir didelę istorinių duomenų bazę.
SAVY
SAVY (anksčiau FinoMark) orientuojasi į didesnes vartojimo paskolas su ilgesniais terminais. Turi griežtesnį skolininkų atranką ir siūlo investuotojams šiek tiek mažesnę, bet stabilesnę grąžą.
Palyginimas pagal pagrindinius kriterijus
| Kriterijus | Finbee | SAVY |
|---|---|---|
| Veikia nuo | 2015 | 2016 |
| Min. investicija | 10 € | 25 € |
| Vidutinė grąža | 10–14% per metus | 8–12% per metus |
| Paskolų tipai | Vartojimo paskolos | Vartojimo ir verslo |
| Auto-investavimas | Taip | Taip |
| Antrinė rinka | Taip | Taip |
| Atidėjimo fondas | Ne | Taip (dalinis) |
| Reguliuotojas | Lietuvos bankas | Lietuvos bankas |
Grąžos realybė: ką reiškia tie procentai?
Abu platformos nurodo bruto grąžą prieš neapmokestus ir nuostolius. Neto grąža investuotojams paprastai yra 2–4 procentiniais punktais mažesnė dėl:
- GPM nuo palūkanų pajamų (15% Lietuvoje)
- Paskolų nevykdymo nuostolių (1–5% priklausomai nuo portfelio)
- Komisinių mokesčių
Rizikų palyginimas
Finbee rizikas:
- Aukštesnė grąža reiškia didesnę nevykdymo riziką
- Nėra atidėjimo fondo – nuostoliai tiesiogiai krenta investuotojui
- Platforma taip pat gali bankrutuoti (nors reguliuojama)
SAVY rizikas:
- Mažesnė paskolų įvairovė
- Dalinis atidėjimo fondas negarantuoja pilno apsaugojimo
- Mažesnė grąža nei Finbee
Kurią platformą rinktis?
Rinkitės Finbee, jei:
- Norite didesnės potencialios grąžos
- Esate patyręs investuotojas, suprantantis P2P rizikas
- Turite laiko stebėti portfelį arba patikite auto-investavimui
Rinkitės SAVY, jei:
- Norite stabilesnės, konservatyvesnės grąžos
- Pradedantysis investuotojas P2P segmente
- Vertinate dalinę apsaugą per atidėjimo fondą
Ar galima investuoti abiejose?
Taip, ir daugelis patyrusių investuotojų taip daro. Diversifikacija tarp platformų sumažina koncentracijos riziką – jei viena platforma turėtų problemų, ne visas portfelis nukentėtų.
P2P investavimo mokesčiai Lietuvoje
Palūkanos iš P2P platformų apmokestinamos kaip kapitalo pajamos – 15% GPM. Jas reikia deklaruoti metinėje GPM deklaracijoje. Abu platformos pateikia metines ataskaitas, kurias galima tiesiogiai naudoti VMI deklaracijoje.